AI副業の収入は、納品する仕事の単価と受注件数だけでなく、手数料、ツール代、案件探しや修正にかかる時間で変わります。「AIを使えば月いくら」と一律には決められません。まずは募集条件を読み、費用を引いた金額を総作業時間で割って、自分の生活に合うかを判断することが大切です。
この記事では、公開されている文章・画像・動画の募集例を読み解き、条件を置いた月間収支の計算方法を紹介します。募集価格と実際の成約報酬を分けて知りたい人、始める前に採算を確認したい人向けのガイドです。情報確認日は2026年10月11日です。
AI副業の収入は売上と手元に残る金額を分けて考える
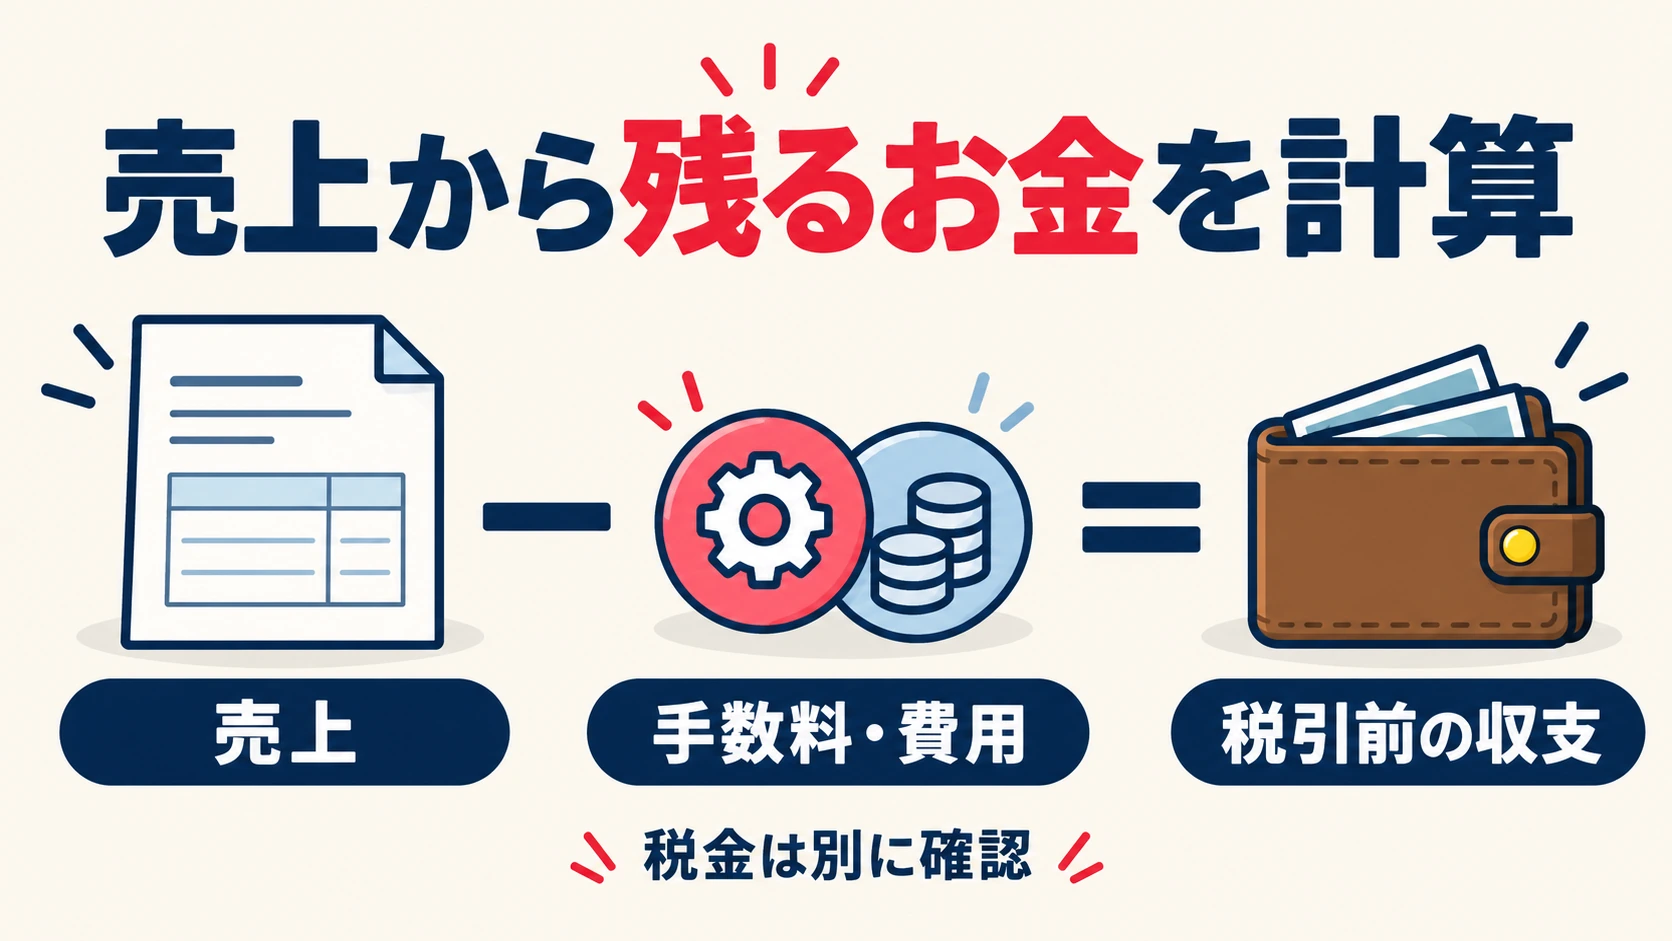
比較の出発点は、同じ「月収」という言葉でも何を含むかをそろえることです。報酬の表示額、受取額、税引後の手取りには差があります。
募集価格と成約報酬は別の数字
募集ページにある予算は、発注者がその時点で示した条件です。交渉後の契約額、追加作業の有無、検収後に確定した報酬まで分かるとは限りません。募集人数や応募人数が表示されていても、そこから受注率や継続率、月収を計算することはできません。
さらに、募集一覧の「5,000〜10,000円」と詳細欄の「100枚で5,000円」は意味が異なります。記事単価、文字単価、画像1枚、動画1本、月額契約を混ぜず、何を何個納める金額なのかを読み取ります。
| 金額の種類 | 何を表すか | 確認すること |
|---|---|---|
| 公開募集の提示額 | 発注者が募集時に示した予算・条件 | 税込か税抜か、1件か複数件か、テスト価格か |
| 契約・成約報酬 | 合意した業務に対する対価 | 作業範囲、検収条件、追加修正、支払期日 |
| 手数料控除後の受取額 | プラットフォーム利用料等を引いた金額 | 振込手数料、源泉徴収の扱い |
| 税引前の収支 | 売上から手数料・業務費用を引いた比較用の金額 | ツール代、素材代、外注費等をどこまで含めたか |
| 税引後の手取り | 税金等も踏まえて実際に残る金額 | 他の所得や控除など個人ごとの条件 |
本記事のモデルでは、税込の契約売上からシステム利用料、仮定のツール費、振込手数料を引いた金額を「税引前の収支」と呼びます。所得税・住民税等や個別の税務処理を反映した手取りとは異なります。税務上の所得を確定するための計算でもありません。
平均月収をそのまま自分の目標にしない
今回確認した一次情報からは、AI副業全体の代表的な平均月収や、未経験者だけの標準収入は確定できませんでした。副業全般の調査も、職種、稼働時間、経験、調査対象によって条件が違うため、その数値をAI副業の平均として置き換えることはできません。
収入目安を知るには、自分が対応できる成果物の募集条件を集め、実際に使える時間と費用を当てはめるほうが実用的です。仕事の種類から整理したい場合は、AI副業の仕事内容と始め方も参考にしてください。
仕事内容別の単価は公開募集の条件とセットで読む
文章・画像・動画では納品物も品質基準も異なります。以下は2026年10月11日に公開ページで確認した個別の募集条件であり、市場平均やおすすめ案件ではありません。終了・キャンセル済みの募集も、条件の読み方を示す資料として扱います。
| 仕事と掲載先 | 募集時の提示額・数量 | 条件と確認時点の状態 |
|---|---|---|
| 文章作成 CrowdWorks ID 13444525 | 400文字の記事1本400円税抜 概要欄の契約目安440円 | AI利用可。9月10日掲載、9月24日期限。募集終了。成約額・所要時間は未確認。 |
| AIイラスト制作 Lancers ID 5603154 | 指定イラスト100枚で5,000円 税・手数料込み | 方向性確認、生成、破綻修正、PNG納品。9月19日終了。公開画面では当選0件、キャンセル表示。 |
| AI広告動画の生成・編集 CrowdWorks ID 13444297 | 8,000円から 手数料・税込みの記載 | 1分以内の動画。生成、音声・字幕等の編集、品質確認、修正を含む。9月25日掲載、10月9日期限。募集終了。 |
出典の正式な募集名と直接リンクは末尾にまとめています。これらの数字を並べて、動画が文章の何倍稼げるなどと評価することはできません。納品数量、応募条件、ツール負担、実際の作業時間がそろっていないためです。
文章は文字数のほかに調査と確認の範囲を見る
400文字400円税抜の例は、テーマに沿う短文1本の募集です。この1件から、SEO記事や専門記事にも同じ単価を当てはめることはできません。長文の記事では、構成の作成、出典調査、事実確認、入稿、画像選定まで含まれるかを確認する必要があります。
AIが下書きを速く出しても、誤った情報を直したり、読み手に合う表現に整えたりする時間は残ります。文字単価だけを見ると、調査や修正に使う時間を見落としやすくなります。文章中心の仕事を詳しく検討する場合は、AIライティング副業の進め方で制作工程も確認しましょう。
画像は採用される枚数と修正条件をそろえる
イラスト100枚で5,000円の募集を数量で割ると、提示額は1枚当たり50円です。ただし、これは同案件の条件を算術的に分解した値で、画像制作の相場ではありません。方向性のすり合わせ、失敗画像の作り直し、指や背景の破綻確認などの負担も含めて考えます。
この募集は確認時点で当選者0件・キャンセルの表示があり、5,000円で取引が成立した証拠には使えません。公開募集が見つかることと、自分がその条件で継続受注できることは別の話です。
画像の仕事すべてがAI利用可能なわけでもありません。別のサムネイル・SNS画像案件(CrowdWorks ID 13517746)では、1枚1,000〜1,500円と同時に、AIは原則不可で背景など一部のみ可、修正回数は上限なしと記載されていました。AI制作案件の単価比較には混ぜず、使用可能な工程と修正条件を読むための注意例とします。
動画は生成素材だけか完成品までかで負担が変わる
8,000円からの広告動画例では、AI動画素材の生成に加えて、ナレーション、字幕、BGM等の編集と最終確認が求められています。商用利用可能な素材・ツールを使い、完成動画を指定形式で納める内容です。素材を数秒生成する作業の価格とは同一視できません。
募集には継続の可能性や単価相談も書かれていますが、毎月の本数や昇給が確約されたものではありません。尺、納品形式、編集用ファイルの提出、修正内容と費用を契約前にそろえ、予定本数をすべて受注できる前提で生活費を組まないことが重要です。
手数料とツール代を引くといくら残るか
単価を比較するときは、受注側の利用料と毎月の費用を先に差し引きます。プラットフォームごとに料率や計算単位が異なるため、表示額から単純に同じ割合を引けるとは限りません。
CrowdWorksとLancersの公式手数料
| サービス | 受注側の基本的な手数料 | 税込契約額10,000円の計算例 |
|---|---|---|
| CrowdWorks | 10万円以下の部分20%、10万円超20万円以下の部分10%、20万円超の部分5%。利用料に別途消費税。タスク形式は20%。 | 利用料2,200円税込 控除後7,800円 |
| Lancers | 税込契約金額の16.5%。公式FAQで受注側の料率として案内。 | 利用料1,650円 控除後8,350円 |
上の金額は振込手数料、ツール代、源泉徴収や所得税等を反映する前の計算です。CrowdWorksの段階料率は各金額部分に適用され、契約額が大きくなれば全額が一律5%になる仕組みではありません。時間単価制は1週単位、マイルストーン払いは合計した契約金額での計算など、方式による違いも公式案内で確認できます。
CrowdWorksの公式ガイドでは、出金時の振込手数料は楽天銀行100円税込、その他の銀行500円税込です。少額報酬を細かく出金すると負担の割合が大きくなるため、出金条件と一緒に確認しましょう。料金は変更される場合があるので、応募・契約時には公式画面の計算結果を優先します。
ツール費は受注できない月にもかかる
有料AI、画像・動画編集ソフト、素材、ストレージなどは、契約や使い方に応じて費用が発生します。月額費を一つの案件だけに割り当てるのか、複数の仕事で分けるのかも明確にします。以下の試算のツール費は説明のために置いた金額で、特定サービスの現行料金ではありません。
無料プランを使える場合でも、商用利用条件、出力上限、透かし、顧客情報の扱いが依頼に合うかを確認します。受注後に有料プランが必須だと分かると採算が変わるため、見積もり前に必要な機能と費用を整理してください。
月の収入目安を自分の条件で計算する
ここからは、すべて仮定の収支モデルです。掲載した募集の受注実績でも、初心者の標準収入でもありません。単価・件数・工数が変わったときに残る金額を理解するための計算例です。
文章・画像・動画の月間モデル
各案件をCrowdWorksで個別に契約し、それぞれ税込契約額10万円以下、利用料は税込換算22%と仮定します。月1回、その他の銀行へ出金する振込手数料500円を含めます。全件が契約・納品・検収を終えて報酬確定した場合で、源泉徴収や所得税・住民税等、機材・通信費は計算に含めません。
| 仮定の条件 | 文章制作 | 画像制作 | 動画制作 |
|---|---|---|---|
| 税込単価 × 件数 | 3,000円 × 6件 | 5,000円 × 4件 | 8,000円 × 4件 |
| 月間の契約売上 | 18,000円 | 20,000円 | 32,000円 |
| 利用料 22% | 3,960円 | 4,400円 | 7,040円 |
| 仮定の月間ツール費 | 3,000円 | 3,000円 | 5,000円 |
| 振込手数料 月1回 | 500円 | 500円 | 500円 |
| 税引前の収支 | 10,540円 | 12,100円 | 19,460円 |
| 総作業時間 仮定 | 18時間 | 20時間 | 28時間 |
| 総時間1時間当たり | 約586円 | 605円 | 695円 |
計算式は、税引前の収支=契約売上−利用料−ツール費−振込手数料です。最後の行は税引前の収支を総作業時間で割り、1円未満を四捨五入しています。雇用契約の時給や最低賃金と同じ指標ではなく、業務委託の採算を見るための比較値です。
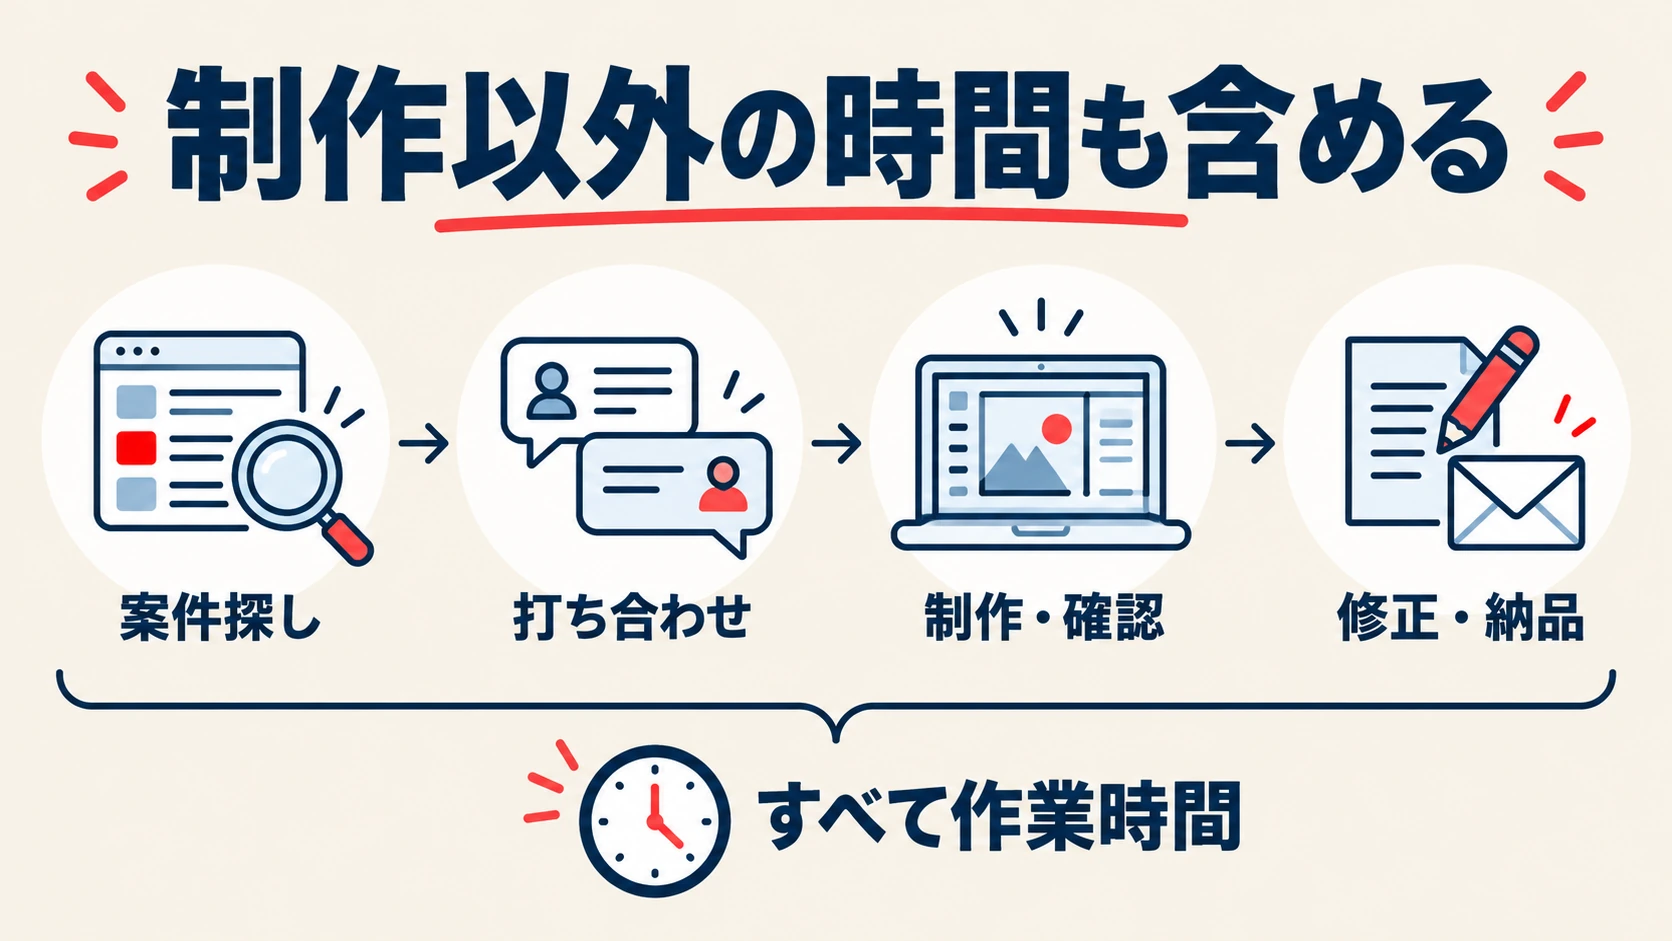
時間は、文章が案件探し・応募3時間、打ち合わせ・調査2時間、制作・確認9時間、修正3時間、納品等1時間で合計18時間。画像は同じ順に3・2・10・4・1時間で20時間。動画は3・3・16・5・1時間で28時間と仮定しました。実際に誰かがその時間で制作したという記録ではありません。
同じ単価でも修正が増えると採算は下がる
画像のモデルで追加修正に8時間かかり、追加報酬がなければ、総時間は28時間です。収支12,100円を割ると1時間当たり約432円になり、20時間の場合の605円より下がります。AI生成の速さだけでなく、完成基準と修正範囲を合意することが収入の見通しに直結します。
受注が0件の月も考慮が必要です。売上0円でも月額ツール費3,000円を払い続けるなら、他の費用を除いても収支はマイナス3,000円です。応募や練習に使った時間も戻りません。最低限の環境で試し、継続課金を増やす前に利用目的を確かめると、費用の膨らみを抑えられます。
月10万円という目標から必要条件を逆算する
仮に税引前の収支10万円を目標にし、すべての案件に税込換算22%の利用料がかかり、ツール・振込費を合わせて3,500円と置くと、必要な売上は約132,693円です。「売上×0.78−3,500円=100,000円」から求めています。これは必要条件の試算であり、その売上を獲得できる見込みではありません。
1件3,000円税込の個別契約だけなら45件で売上135,000円、同じ費用条件の収支は101,800円です。しかし、45件を獲得して納品する時間を確保できなければ実行できません。単価を変える、受ける範囲を絞る、作業を改善するなどの検討を、自分の実測時間に基づいて行います。
収入を増やす前に確認したい契約と仕事の条件
採算を改善するには、安い案件を大量に受ける前に、どこまで担当する報酬なのかを明確にすることが先です。追加費用や無制限の修正が後から発生すると、予定していた収支は変わります。
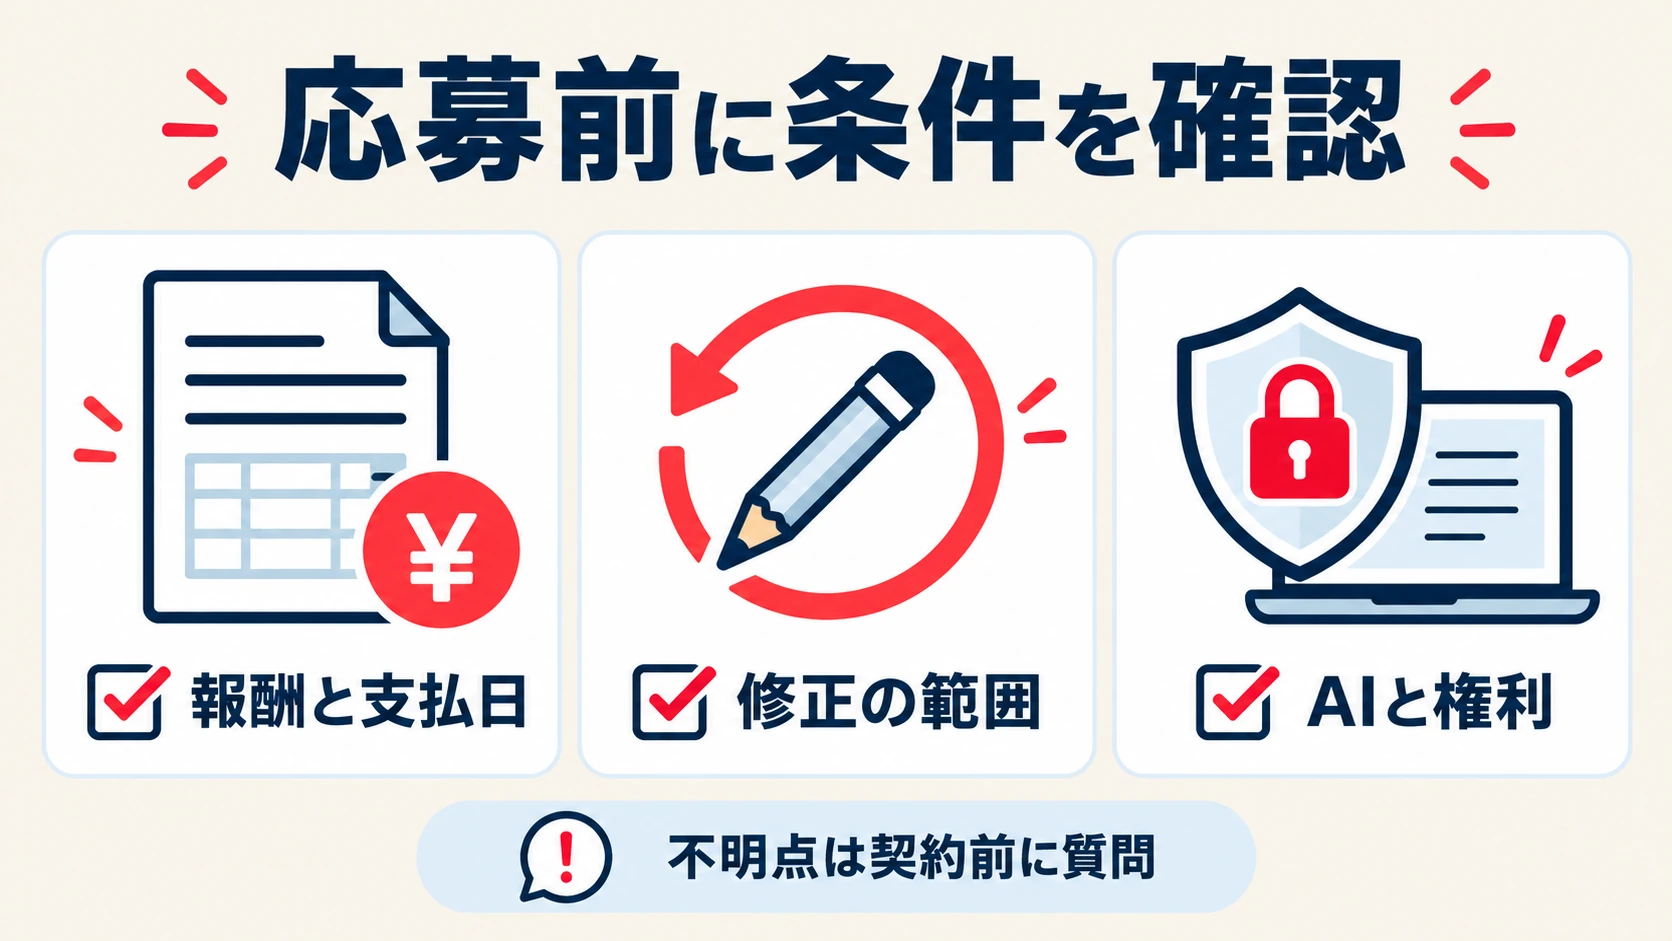
- 報酬は税込・税抜のどちらか。テストと本契約の単価、数量、支払期日は何か。
- 調査、構成、生成、編集、確認、入稿のどこまで担当するか。
- 修正は何回・どの範囲まで含み、仕様変更時の追加料金をどう決めるか。
- AI利用の可否、利用できるツール、商用利用条件、秘密情報の入力ルールは何か。
- 納品形式、著作権等の扱い、実績公開の可否、検収条件は何か。
フリーランス法の対象になる取引では、発注事業者に取引条件の明示などが求められます。適用要件や義務の範囲は契約相手・期間等によって異なるため、公正取引委員会の案内も確認してください。法律の対象かを判断する前提としても、口頭だけでなく確認できる形で条件を残すことが重要です。
経験や品質を説明できる仕事から見直す
値上げを相談するなら、「AIを使える」だけでなく、何を確認してどの品質で納めるのかを具体化します。既存の業界知識、誤情報の発見、読みやすい構成、デザイン調整、運用まで含む対応など、自分が実際に提供できる範囲を説明します。未経験の専門性や成果を実績として書いてはいけません。
制作時間、修正理由、追加作業、費用を数件ずつ記録すると、どこを改善すべきかが見えます。営業時間が長い場合は応募先や提案内容、修正が多い場合は初期のすり合わせや完成基準を見直します。同じ仕事でも原因が違うため、AIツールを増やすだけで解決できるとは限りません。
独学で補うか講座で学ぶか迷う場合は、足りない工程を先に整理し、生成AIスクールの比較で学習内容と総費用を確認できます。受講料の回収を未確定の副業収入だけで見込まず、学べる範囲と負担できる予算から検討しましょう。
簡単な高収入を理由に先払いを迫る勧誘に注意する
消費者庁は、SNS等を通じた副業のもうけ話について注意を呼びかけています。報酬を受け取るために高額なサポート契約や追加送金が必要だと説明された場合は、その場で支払わず、事業者と契約内容を確認してください。借金をすればすぐ回収できるという説明も、収入の裏付けにはなりません。
今回の公開募集例は、発注者の安全性や取引品質を認定したものではありません。最新の募集状態、本人確認や取引履歴、サービス内の支払い・仮払いルールを自分でも確認し、不明点を解消してから応募を検討します。
AI副業の学習と案件準備を進めるならスクールも選択肢
作りたい成果物や提案方法に迷ったら、教材や質問環境を活用する方法もあります。以下の3校の案内を入口に、仕事内容に合う講座、作品への添削、案件応募の相談範囲と総費用を確認しましょう。
PR|無料セミナーには有料サービスの案内が含まれます。
副業を目的に受講する場合は、学べる制作物、添削の有無、案件獲得支援の対象・条件を確認してください。学習費用とツール費も含めて、自分の予算に合うか判断しましょう。受講によって受注や収入が保証されるものではありません。
AI副業の収入についてよくある質問
よくある疑問も、売上・費用・時間・税金を分けると判断しやすくなります。一律の収入額や達成時期を断定せず、自分の条件で確かめましょう。
未経験者でも最初の月から稼げますか
報酬を得られるかは、応募先の条件、制作物の品質、契約や検収の状況によります。初月は必ずいくら得られるという根拠はありません。まず小さな制作サンプルで所要時間を測り、対応可能な範囲を説明できるようにします。受注前から収入を家計の前提に置くことは避けましょう。
無料のAIだけなら費用はゼロですか
AIの月額利用料がゼロでも、通信費、機材、編集ツール、素材、振込手数料などの負担は別です。既存の環境を使う場合も、仕事に必要な機能と利用条件を確認します。無料で生成できることと、依頼内容を満たして商用納品できることは同じではありません。
AI副業の収入が20万円以下なら申告しなくてよいですか
一律には言えません。国税庁は、1か所から給与を受け、その全てが源泉徴収の対象となる人について、給与・退職所得以外の所得の合計が20万円を超える場合などを、確定申告が必要な条件として案内しています。基準は単純な副業売上20万円ではありません。
所得税の確定申告が不要となる場合でも、他の理由で申告する際の扱いや住民税の申告は別に確認が必要です。経費にできる範囲、所得区分、源泉徴収は個別事情で変わるため、収入と支出の記録を残し、税務署・自治体・税理士に確認してください。本記事は一般的な情報整理で、個別の税務判断を行うものではありません。
スクールを受講すれば収入は増えますか
受講と受注・収入増加は別の結果です。学習内容が自分の不足する工程に合うか、課題へのフィードバックや支援の範囲は何かを確認しましょう。受講料も費用として考え、未確認の収益例や「受講すれば稼げる」という説明だけで決めないことが大切です。
まとめ AI副業の収入は単価と総作業時間から判断する
AI副業の収入を考えるときは、公開募集の金額をそのまま月収に置き換えず、納品数量と条件を読み解きます。文章・画像・動画では担当範囲が違い、同じ単価でも修正や確認にかかる時間で採算が変わります。
検討中の仕事について、単価、件数、手数料、ツール費、総作業時間を一度書き出してみてください。仮定の数字を実績と混ぜず、受注後は実測値に置き換えます。収入を保証する説明に頼らず、自分が無理なく提供できる仕事と条件を見極めることが、続け方を考える第一歩です。
出典・参考情報
以下は2026年10月11日に確認した一次情報です。募集ページは提示条件の出典であり、成約額・実収入・実作業時間の証明ではありません。募集終了・キャンセルの状態も確認日現在のものです。
CrowdWorks「テーマ「AI、何に使ってる?」の記事を作成してください」(確認日:2026年10月11日)
Lancers「【AI画像生成】イラストを作成できる方、募集!【在宅/未経験OK】」(確認日:2026年10月11日)
CrowdWorks「【継続あり】ショート広告のAI動画生成・編集|完成動画まで一貫対応」(確認日:2026年10月11日)
CrowdWorks「【駆け出しデザイナーさん募集】「YouTubeサムネイル・SNS画像デザイン」のお仕事のご相談【1枚1,000円】」(確認日:2026年10月11日)
CrowdWorks「ワーカーシステム利用料」(確認日:2026年10月11日)
CrowdWorks「【共通】システム利用料について」(確認日:2026年10月11日)
Lancers「システム手数料の詳細を教えてください」(確認日:2026年10月11日)
公正取引委員会「2026年 フリーランス法特設サイト」(確認日:2026年10月11日)
消費者庁「SNSなどを通じた投資や副業といった「もうけ話」にご注意ください!」(確認日:2026年10月11日)
国税庁「No.1900 給与所得者で確定申告が必要な人」(確認日:2026年10月11日)
国税庁「No.1500 雑所得」(確認日:2026年10月11日)
国税庁「確定申告を要しない場合の意義」(確認日:2026年10月11日)