AI副業で報酬を受け取った会社員は、売上から必要経費を差し引いた所得を集計し、給与の受け取り方やほかの所得と合わせて確定申告の要否を確認します。「副業は20万円まで何もしなくてよい」と判断すると、住民税の申告や、還付申告時の所得の記載を見落とすおそれがあります。
本記事は、日本の所得税法上の居住者で、勤務先から給与を受け取りながら、AIを使った記事制作・画像制作・資料作成などを個人で受託する人を主な対象にしています。2026年10月13日に確認した国税庁と自治体の情報を基に、収入発生後に整理したい基準、経費、保存資料、手続きを説明します。一般的な情報であり、個別の税額や申告義務を確定するものではありません。
AI副業の税金は売上 所得 税目を分けて考える
AIを使っていることだけで税務の扱いが決まるわけではありません。まず、報酬の性質と所得の計算を整理し、所得税・住民税・消費税を混同しないことが大切です。
売上から必要経費を差し引いて所得を求める
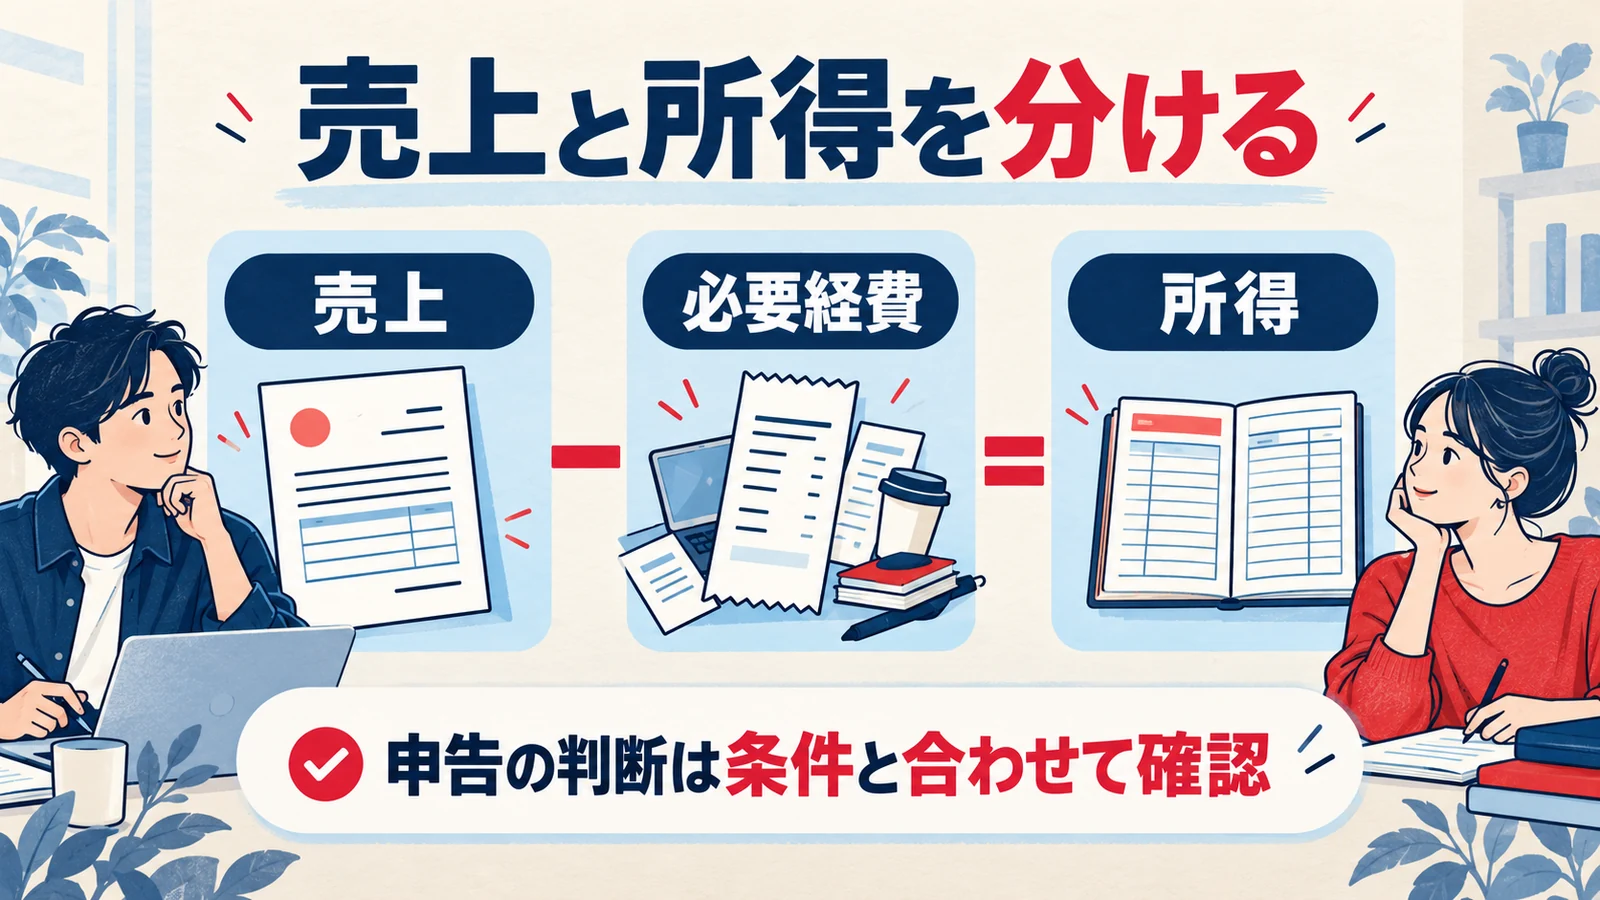
業務として行う副業が雑所得に当たる場合、基本の計算は「総収入金額-必要経費=業務に係る雑所得」です。たとえばAIで下書きを作り、人が修正して納品する記事制作では、報酬の額と、その業務のために必要だった費用を別々に把握します。
ここでいう所得は、銀行口座に振り込まれた金額と同じとは限りません。報酬からプラットフォームの手数料や源泉所得税が差し引かれている場合、入金額だけでは元の報酬と控除の内訳が分からなくなります。契約書、取引明細、請求書、入金履歴を照合し、売上・手数料・源泉徴収税額を区別して記録しましょう。
架空の例として、年間売上32万円、必要経費として認められる支出が9万円なら、差額は23万円です。売上が20万円を超えたかだけで判断せず、計算後の所得を確認します。この例は税額の試算ではなく、ほかの所得や本人の条件は含んでいません。
所得税と住民税と消費税では確認する項目が違う
| 税目 | 主に確認すること | 混同しやすい点 |
|---|---|---|
| 所得税 | 給与や副業などの所得、控除、申告不要の条件 | 20万円は誰にでも使える非課税枠ではない |
| 住民税 | 所得税の申告状況と自治体の申告案内 | 所得税の申告が不要でも手続きが必要な場合がある |
| 消費税 | 課税売上高、インボイス登録など | 少額の副業だから必ず申告不要とはいえない |
国外に住む人や年の途中で出入国した人は、居住者・非居住者の区分や課税対象となる所得の範囲を先に確認してください。海外サービスから受け取ったという理由だけで、日本での申告対象外になるとは判断できません。本記事の会社員の例を、そのまま国外居住のケースへ当てはめないようにします。
会社員の確定申告で20万円の基準を確認する
20万円の基準は、一定の給与所得者が所得税の確定申告を省略できるかを判断する規定です。AI副業だけを取り出して、売上や利益を一律に非課税とする制度ではありません。
給与が1か所の会社員が最初に見る条件
勤務先が1か所で、給与収入が年間2,000万円以下、給与について源泉徴収や年末調整が行われる人は、給与所得と退職所得を除く所得の合計が年間20万円以下なら、原則として所得税の確定申告を要しないとされています。給与の全部が源泉徴収の対象であることなど、適用条件の確認が必要です。
この判定では、記事制作で得た所得だけでなく、ほかの受託制作などの所得も合わせます。ただし、源泉分離課税の利子や、申告不要を選んだ一定の株式等の所得など、合計に含めないものもあります。複数の収入がある場合は、国税庁の「給与所得者で確定申告が必要な人」で対象範囲を照合しましょう。
先ほどの所得23万円の例では、上記条件の会社員でほかに所得がない場合でも、20万円以下という申告不要の条件には入りません。一方、仮に売上25万円から適切な必要経費8万円を差し引いて所得17万円となっても、それだけであらゆる手続きが不要になるわけではありません。
給与が2か所以上の場合は同じ計算にしない
副業先と雇用契約を結び、給与として支払いを受けている場合は、業務委託の売上から経費を引く例とは分けて考えます。給与が2か所以上ある人は、年末調整されなかった給与の「収入金額」と、給与所得・退職所得以外の「所得金額」を合わせる判定が基本になります。
国税庁はこの場合にも例外を設けています。また、同族会社の役員など、ほかの申告要件に該当する人もいます。「会社員」「副業」という呼び方だけで申告不要を決めず、源泉徴収票と契約内容を手元に確認してください。
医療費控除などで申告するなら少額の副業も記載する
医療費控除を受けるための還付申告などで確定申告を行うときは、20万円以下を理由に省略できると考えていた副業所得も、原則として合わせて申告します。申告そのものを不要とする条件と、申告書に書かなくてよい所得の範囲は別の話です。
原稿料などから所得税が源泉徴収されていても、それだけで本人の税金がすべて精算されたとは限りません。源泉徴収の有無だけで申告要否を決めず、年間の所得とすでに徴収された税額を確認します。還付になるか、追加納付になるかは個々の計算によって変わります。
住民税の申告と勤務先のルールを別に確認する
所得税の申告不要制度を、住民税の手続きにそのまま当てはめることはできません。所得税の確定申告をしない場合は、住民税の申告が必要か自治体で確認します。
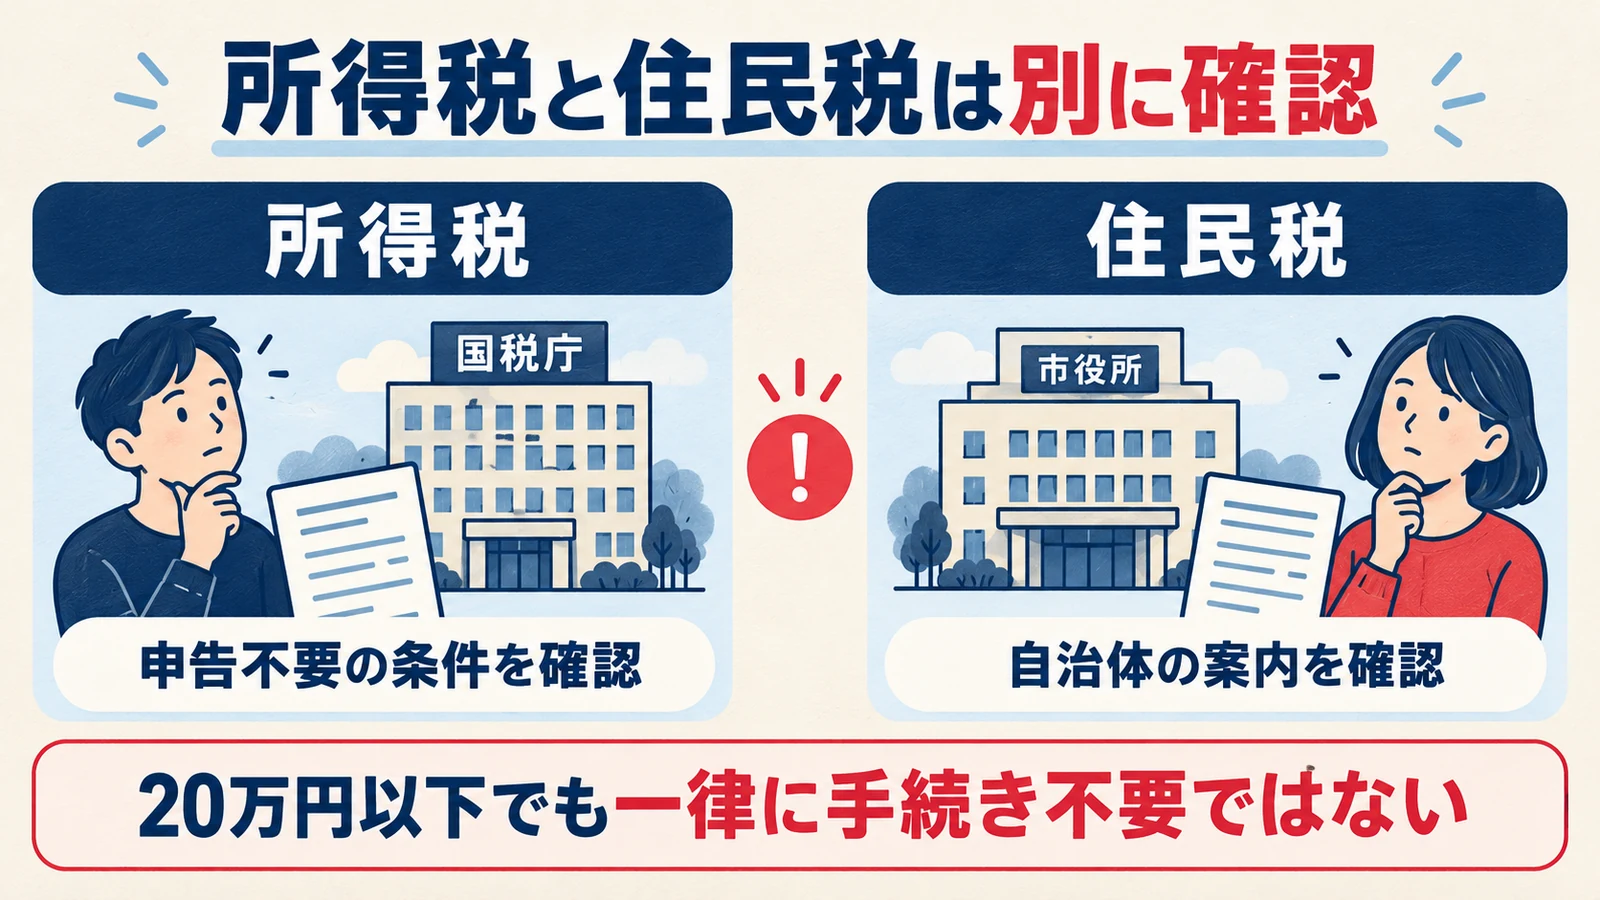
横浜市は、給与以外の原稿料所得がある例について、所得税の確定申告をした場合は住民税の申告がされたとみなされる一方、確定申告をしなかった場合は住民税の申告が必要と案内しています。住民税には所得税と同じ20万円の申告不要制度がある、と理解しないことがポイントです。
実際の申告先、提出方法、期限、必要な資料は、原則としてその年の1月1日現在の住所地の自治体の案内で確認します。引っ越しをした人は現在の居住地と申告先が一致するかも確かめましょう。所得税を申告済みでも、追加で伝えるべき事項があるかは自治体の説明に従ってください。
税務の手続きと、勤務先の副業規定は別々に対応します。就業規則や届出の要否、競業・守秘義務を確認し、税金の徴収方法を変えれば必ず勤務先に知られない、という説明に頼らないでください。住民税の徴収方法は所得の種類や自治体の取扱いが関わるため、不明点は市区町村の住民税担当へ問い合わせます。
AIツール代などの経費は業務との関係を説明できる形にする
必要経費にできるかは、名称よりも支出の実態が重要です。AI副業で購入したものをすべて経費にするのではなく、収入を得る業務との関係、私用の有無、計上時期を確かめます。
AI副業で記録しておきたい支出
| 支出の例 | 確認する観点 | 残しておきたい資料 |
|---|---|---|
| 生成AIの月額料金やAPI利用料 | 受託業務に使った範囲、私用との区分 | 請求書、利用明細、用途メモ |
| 案件サイトの手数料 | どの報酬に対応するか | 報酬明細、手数料明細 |
| 通信費や自宅の費用 | 業務上必要な部分を明確に分けられるか | 請求書、利用状況、按分根拠 |
| パソコンなどの機器 | 業務用途、取得価額、使用開始時期 | 購入記録、資産の管理記録 |
| 書籍や講座などの学習費 | 現在の業務との具体的な関連性 | 領収書、内容、利用目的 |
この表は経費計上を保証する一覧ではありません。たとえばAIの講座でも、仕事のための具体的な支出なのか、私的な学習や趣味のためなのかで検討が変わります。申し込む前に「節税できるから実質無料」と考えず、支出そのものが必要かを判断しましょう。
私用と共用する場合は根拠を持って按分する
自宅の通信回線やAIサービスを仕事と私用の両方に使う場合、業務に直接必要だったことが明らかに区分できる金額だけを必要経費として扱う考え方になります。これを整理する際に使うのが、家事按分です。
一律に半分、契約したから全額、と決めるのではなく、利用時間や使用面積など支出に合った根拠を記録します。たとえば業務用と私用の利用状況を月ごとに残せば、割合を決めた理由を説明しやすくなります。割合に迷う場合は、利用実態と資料を示して税務署や税理士へ確認してください。
また、所得税や住民税そのものは必要経費にはなりません。支出を増やせば必ず得になるわけでもなく、手元の資金は減ります。経費を探すより先に、実際の取引を漏れなく整理することを優先します。
パソコンや年払い料金は支払年に全額とは限らない
長く使う機器は、減価償却によって使用期間に分けて費用にすることがあります。取得価額や申告方法による特例もあるため、購入金額の一部分だけを見て、その年に全額を経費にできると決めつけないでください。
年払いのAIサービスも、支払いの時点だけで計上年を決めず、契約期間や適用される取扱いを確認します。国税庁は、必要経費の算入時期について、その年に債務が確定した金額を基本として説明しています。入金日・支払日と税務上の計上時期がずれる取引を、年末にまとめて確認すると整理しやすくなります。
雑所得と事業所得は開業届だけで決めない
AI副業という名称だけで、所得区分は確定しません。事業として行っていると認められるかは活動の実態から判断し、開業届の提出や売上の金額だけで機械的に区分しないことが大切です。
国税庁は、事業所得と業務に係る雑所得の区分について、社会通念に照らした判断を基本としています。帳簿書類の保存に加えて、継続性や営利性など、実際の活動状況が関わります。「300万円を超えたら必ず事業所得」「帳簿をつければ必ず事業所得」という理解は避けましょう。
雑所得の計算で赤字が出ても、その損失を給与所得などのほかの所得と損益通算することはできません。青色申告や赤字の扱いを目的に、都合のよい区分を選べるわけではありません。継続受注が増え、開業手続きや青色申告を検討する段階では、契約、作業実態、収支の記録をそろえて相談すると判断材料が明確になります。
売上と経費と根拠資料を毎月そろえる
確定申告の準備は、年明けに記憶をたどるより、毎月同じ項目を記録する方が進めやすくなります。所得が少額の段階から、計算の根拠を残しておきましょう。
取引ごとに残す項目を決める
- 取引日、取引先、案件名、報酬額
- 納品日や検収日、入金日と未入金の有無
- 手数料、源泉徴収税額、返金などの内訳
- 経費の支出先、金額、業務上の用途、私用との区分
- 請求書や領収書など、金額を確認できる資料の保存先
これは日々の整理に使う項目例です。会計ソフトや表計算を使う場合も、集計した数字から元の資料へ戻れるようにします。AIで明細の分類を補助しても、金額・日付の読み間違いや二重計上を人が確認してください。取引先の秘密情報や本人確認書類を、利用条件を確かめず外部AIへ入力することは避けます。
保存義務と保存方法を自分の区分で確認する
事業所得などを生ずべき業務を行う人は、所得税の申告が不要な場合も記帳・保存制度の対象です。白色申告では、収入や必要経費を記載した法定帳簿は7年、請求書や領収書などは原則5年という区分があります。
業務に係る雑所得についても、前々年のその業務の収入金額が300万円を超える場合は、現金預金取引等関係書類の5年間保存が必要です。これは「今年の所得が300万円か」という判定ではありません。所得区分、年分、書類の種類に応じた保存期間を確認し、申告しなかった年の資料も安易に捨てないようにします。
電子メールやダウンロードで受け取った請求書などには、電子取引データの保存ルールが関わります。保存義務の対象者が電子データをやりとりした場合は、紙に印刷するだけで済むと考えず、データ自体の保存と必要な要件を確認します。国税庁のチェックシートを使い、改ざん防止、確認できる設備、検索等の要件や適用可能な緩和措置を確かめてください。
インボイス登録は取引条件と負担を確認して判断する
AI副業を始める人全員に、インボイス発行事業者への登録が義務づけられているわけではありません。登録は任意であり、取引先が必要とする書類と、自分に生じる消費税の申告・納税の負担を合わせて検討します。
国税庁は、インボイス発行事業者に登録した人は、基準期間の課税売上高が1,000万円以下でも消費税の申告が必要と案内しています。売上が少ない段階でも、登録をすると扱いが変わる点を理解してから判断しましょう。所得税の20万円の基準とは別の確認です。
登録しない場合でも、課税売上高や課税事業者を選択する届出などによって消費税の申告が必要になることがあります。取引先から求められたときは、登録の要否だけでなく、契約金額、経理作業、利用できる制度の対象期間も確認してください。特例の名称だけを頼りに将来の納税額を見積もらず、適用する年分の国税庁資料や税理士の説明で確かめます。
申告前に対象年分と手続きの順番を確認する
申告前は、本人の条件を整理し、年間集計、制度の確認、入力、提出・納付の順に進めます。2026年分の計算に、過去年分の記事の控除額をそのまま流用しないでください。
2026年分は基礎控除などの改正に注意する
国税庁の2026年度税制改正の案内では、基礎控除や給与所得控除の最低保障額などの改正は、原則として2026年12月1日に施行され、2026年分以後の所得税に適用されます。2026年11月までの源泉徴収事務と、12月の年末調整などの取扱いも区別されています。
2026年11月30日以前に出国などに伴う準確定申告をする場合は、改正前後の適用関係を別途確認する必要があります。通常の年末調整や確定申告と同じ扱いだと決めず、国税庁の基礎控除の案内と改正Q&Aを確認してください。
基礎控除額は合計所得金額などの条件で変わります。副業所得が加わることで、確認すべき合計所得金額にも影響するため、「基礎控除が増えたから副業は申告しなくてよい」と読み替えることはできません。勤務先へ提出する年末調整の書類も、その年分の説明に沿って記入します。
準備から提出までの確認リスト
- 給与の源泉徴収票と、副業の売上・経費・源泉徴収の資料をそろえる
- 所得区分と計上する年分を確認し、年間の金額を集計する
- 所得税の確定申告要否と、住民税の手続きをそれぞれ確認する
- 国税庁の対象年分の手引きや確定申告書等作成コーナーで内容を確認する
- 提出内容、受付結果、納付が必要な場合の方法と期限を保存する
申告書を作っただけで提出したつもりにならず、送信・受付の結果まで確認します。納付が必要な場合は、申告と納付を分けて完了を確かめてください。2026年分について実際に手続きする際は、国税庁が案内する対象年分の受付日程と納期限を確認します。
AI副業の学習内容と費用を比較する
副業に向けた制作スキルを学ぶ場合は、必要な講座・質問対応・添削と総費用を比較しましょう。以下は3校の学習案内です。税金や確定申告についての個別相談を受けられるかは、各校の提供範囲を別に確認してください。
PR|無料セミナーには有料サービスの案内が含まれます。
受講料に加え、ツール費、契約期間、支援の対象・条件を確認しましょう。受講によって受注や収入が保証されるものではありません。
AI副業の税金と確定申告でよくある質問
最後に、収入が出始めた会社員が迷いやすい点を整理します。ここでの回答も一般論であり、複数の所得や特別な事情がある場合は個別に確認してください。
売上が20万円以下なら記録しなくてもよいですか
売上の額だけでは申告要否を判断できません。また、申告が不要でも保存義務の対象になる場合があります。少なくとも売上・経費・根拠資料を残しておくと、住民税の申告や翌年以降の確認に対応しやすくなります。
AIツール代は無料プランから有料に変えれば全額経費ですか
有料かどうかではなく、業務のために必要だった支出か、私用が含まれるかで考えます。共用している場合は区分の根拠を残し、契約期間や計上時期も確認しましょう。
副業の利益からさらに20万円を引いて申告しますか
20万円を差し引いて所得を計算する制度ではありません。確定申告する場合は、売上と必要経費から計算した所得を基に、適用されるルールに従って申告します。
源泉徴収されていれば確定申告は終わっていますか
源泉徴収は報酬の支払い時点で税金が差し引かれる仕組みです。年間の給与や副業所得を合わせた本人の申告要否とは別に確認が必要です。支払明細の源泉徴収税額を保管してください。
判断が分からないときはどこへ相談しますか
所得税や消費税は国税庁の相談窓口・税務署、住民税は市区町村の担当窓口が確認先です。所得区分、家事按分、インボイス登録の影響など個別の判断が必要な場合は、税理士への相談も検討します。給与の状況、契約内容、年間収支、確認したい点を整理しておくと相談しやすくなります。
まとめ 収入が出たら集計と条件確認から始める
AI副業の税務対応は、報酬と必要経費を記録し、自分の所得と給与の条件を把握するところから始まります。20万円という数字だけで終わらせず、所得税、住民税、必要に応じて消費税の順に手続きを確かめましょう。
毎月の記録と資料保存を習慣にし、判断が分かれる支出や所得区分は根拠を持って相談してください。仕事の選び方や受注前の注意点から確認したい場合は、AI副業の仕事内容と始め方も参考になります。
本記事は一般的な情報提供を目的としています。実際の申告・納付は、対象年分の公的情報と本人の状況を確認し、必要に応じて税務署、自治体、税理士へご相談ください。
出典・参考情報
以下は2026年10月13日に確認した公式資料です。税制や手続きは対象年分によって異なるため、利用時にも最新版を確認してください。