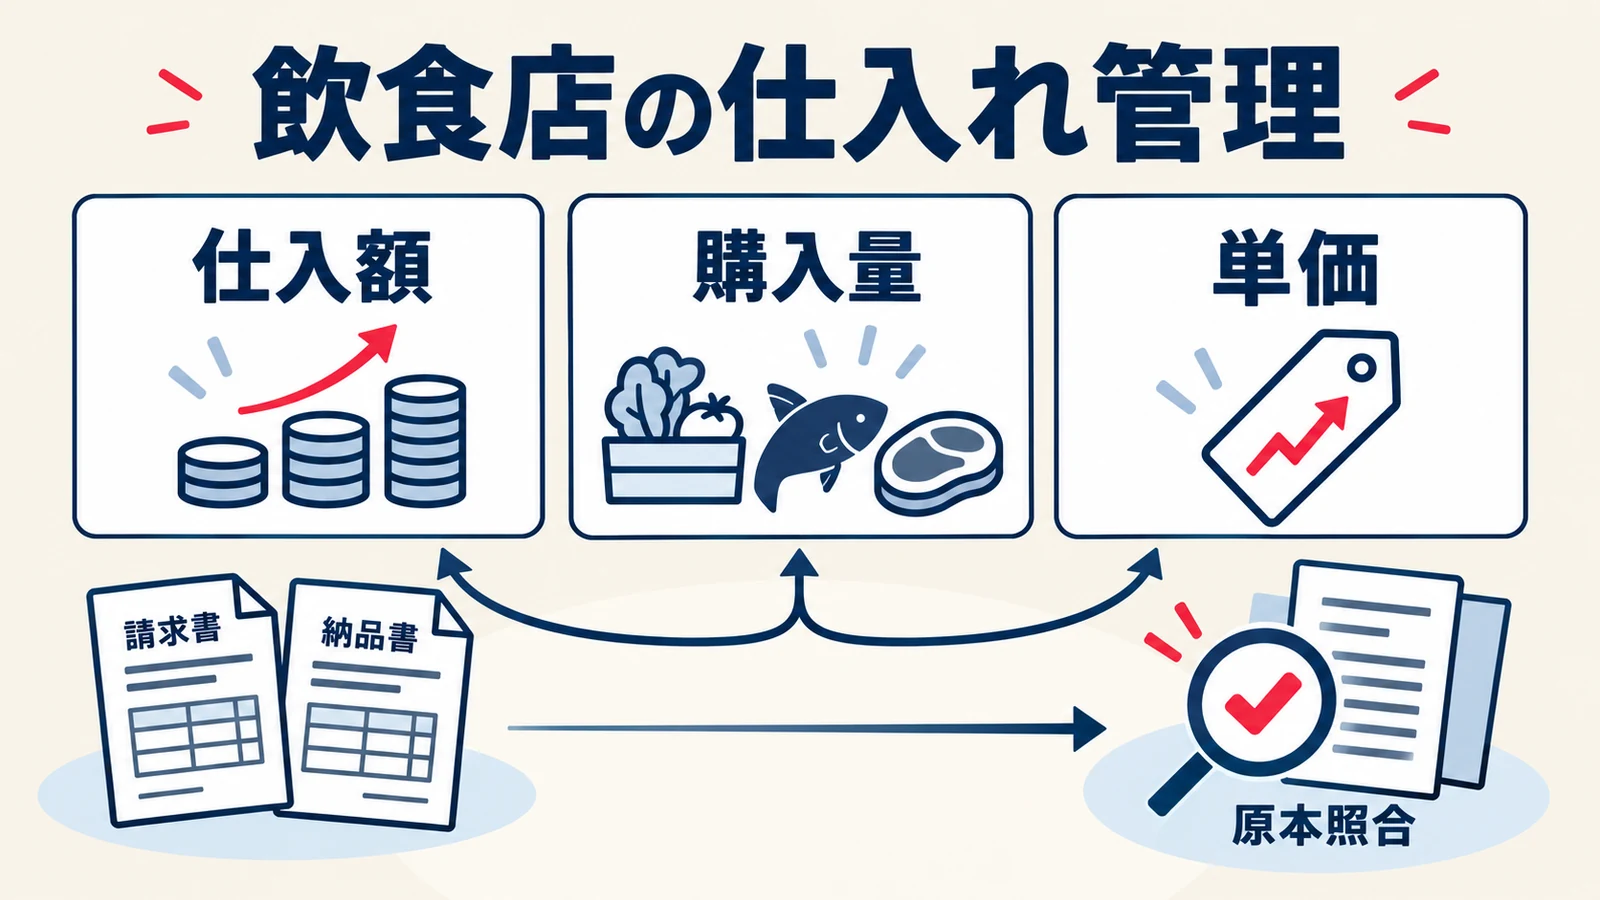
飲食店の仕入れ管理とは、請求書や納品書などをもとに、いつ・何を・どこから・いくらで購入したかを記録し、仕入額、購入量、単価を継続して確認することです。まず購入実績をそろえると、支出が増えた理由を「買う量が増えたのか」「価格が変わったのか」に分けて調べやすくなります。
この記事は、仕入れ先ごとの帳票が分散し、月別・商品別の数字を把握しにくい飲食店の経営者や担当者向けです。仕入れ管理表の項目から、単位のそろえ方、原本との照合、月末の見直しまでを説明します。在庫管理や原価計算と混同せず、現場で続けられる仕組みをつくりましょう。
飲食店の仕入れ管理とは、購入実績を比較できる形にすること
仕入れ管理の出発点は、帳票を保管するだけでなく、購入の事実を後から比較できるようにすることです。本記事では、発注前の業者選定から会計処理までを一括して扱わず、購入済みの明細を整理する実務に焦点を当てます。
仕入額・購入量・単価を分けて見る
仕入額は購入にかかった金額、購入量は買った数量、単価は一定の単位に対する価格です。この三つをセットで見ると、合計金額だけでは分からない変化を捉えられます。
たとえば、同じ商品を1kg当たり600円で20kg購入すれば12,000円、30kgなら18,000円です。この場合、金額の増加は単価上昇ではなく購入量の増加によるものです。一方、20kgのまま1kg当たり660円になれば13,200円となり、単価側の変化が見えます。いずれも税抜の架空例です。
ただし、購入量が増えた理由までは明細だけで断定できません。来店客数への対応、まとめ買い、仕入れ日の前倒しなどを現場へ確認します。「増えた」という事実と「無駄が増えた」という評価は分けましょう。
発注管理・在庫管理・原価管理との違い
| 管理する対象 | 主に答える問い | 必要になる情報の例 |
|---|---|---|
| 仕入れの購入実績 | 何を、どれだけ、いくらで買ったか | 納品書、請求書、返品・値引の記録 |
| 発注 | 何を、いつまでに、どれだけ注文するか | 発注内容、納期、仕入先とのやり取り |
| 在庫 | 今、何がどれだけ残っているか | 入出庫、店舗間移動、棚卸数量 |
| 原価 | 販売や営業にどれだけの費用が対応するか | 仕入、棚卸、使用量、売上など |
購入した食材が月末に残っていれば、その全量を当月に使ったとはいえません。日本政策金融公庫の勘定科目の説明でも、売上原価は仕入だけでなく期首・期末の棚卸を含めて考えます。仕入れ管理表は原価を確認するための資料になりますが、それだけで原価管理が完成するわけではありません。
仕入れ管理を始める前に、対象と日付のルールを決める
先に決めるべきなのは高機能なツールではなく、どの店舗・商品・期間を、どの基準で記録するかです。途中で基準が変わると、同じ名前の集計でも比較できなくなります。
最初は範囲を絞り、対象外を明記する
一店舗の一か月分から始め、食材、飲料、消耗品などの区分を設ける方法があります。紙ナプキンや洗剤が食材と混ざったままだと、食材価格の変化を見ようとしても数字がぶれます。対象外の支出を削除するのではなく、区分を付けて別集計にします。
複数店舗がある場合は、店舗名の表記を固定します。本部が一括購入した分は、購入店と利用店が同じとは限りません。購入実績の表では購入元の記録を残し、店舗間移動は別に管理すると、同じ商品を二度仕入れたように集計することを避けられます。
納品日・請求日・支払日を混ぜない
管理用の集計日を決め、原本の日付も残しましょう。納品を受けた月、請求書が届いた月、銀行から支払った月は一致しないことがあります。支払額の集計を、そのまま当月の仕入額と呼ばないことが重要です。
実務では、自店の締め日や経理方針に合わせて、どの日付を採用するかを経理担当者とそろえます。決めた基準を表の説明欄へ一文で書いておけば、担当者交代や翌月の集計時にも迷いにくくなります。
税込・税抜についても同様です。この記事の計算例は税抜で統一しますが、すべての事業者へ税抜経理を勧める意味ではありません。自店の方法を確認し、集計途中で混在させないでください。
仕入れ管理表に必要な入力項目と原本の残し方
仕入れ管理表は、金額を集計できることに加え、疑問が生じた明細から原本へ戻れることが大切です。一行に一つの明細を置き、商品名だけに頼らない識別情報を持たせます。
| 項目のまとまり | 記録する内容 | 確認できること |
|---|---|---|
| 取引を識別する情報 | 店舗、仕入先、原本ID、明細番号 | 同じ取引の重複、照合先 |
| 日付と状態 | 集計日、原本日付、確認状態 | 対象月、未確認明細 |
| 商品の情報 | 商品コード、商品名、規格 | 同一商品の識別、容量変更 |
| 数量の情報 | 購入数量、取引単位、基準数量 | 袋とkgなど単位の違い |
| 金額の情報 | 単価、明細金額、税区分 | 計算違い、税込・税抜の混在 |
| 調整と参照 | 返品・値引区分、原本の保存先、備考 | マイナスの理由、訂正履歴 |
原本IDは、取引先の伝票番号などを使って参照先を特定するための情報です。同じ番号が別の仕入先で使われることもあるため、仕入先・原本ID・明細番号などを組み合わせて確認します。
商品名の表記も統一します。たとえば「玉ねぎ」「玉葱」「タマネギ」を別商品として集計しないよう商品一覧を作ります。ただし、産地、等級、容量、冷凍・生鮮などが違う商品を、名前が似ているだけで一つにまとめてはいけません。統合できる根拠がなければ、いったん別扱いにします。
帳票の保存先は店舗・年月などで整理し、表から探せる状態にします。原本に個人の連絡先や口座情報が含まれる場合もあるため、閲覧できる担当者を必要な範囲に絞りましょう。管理用の表を作ったことが、法令上の保存要件を満たすことと同じではありません。保存方法の適否は別途確認が必要です。
仕入れ管理の手順は、帳票収集・入力・照合・集計の順に進める
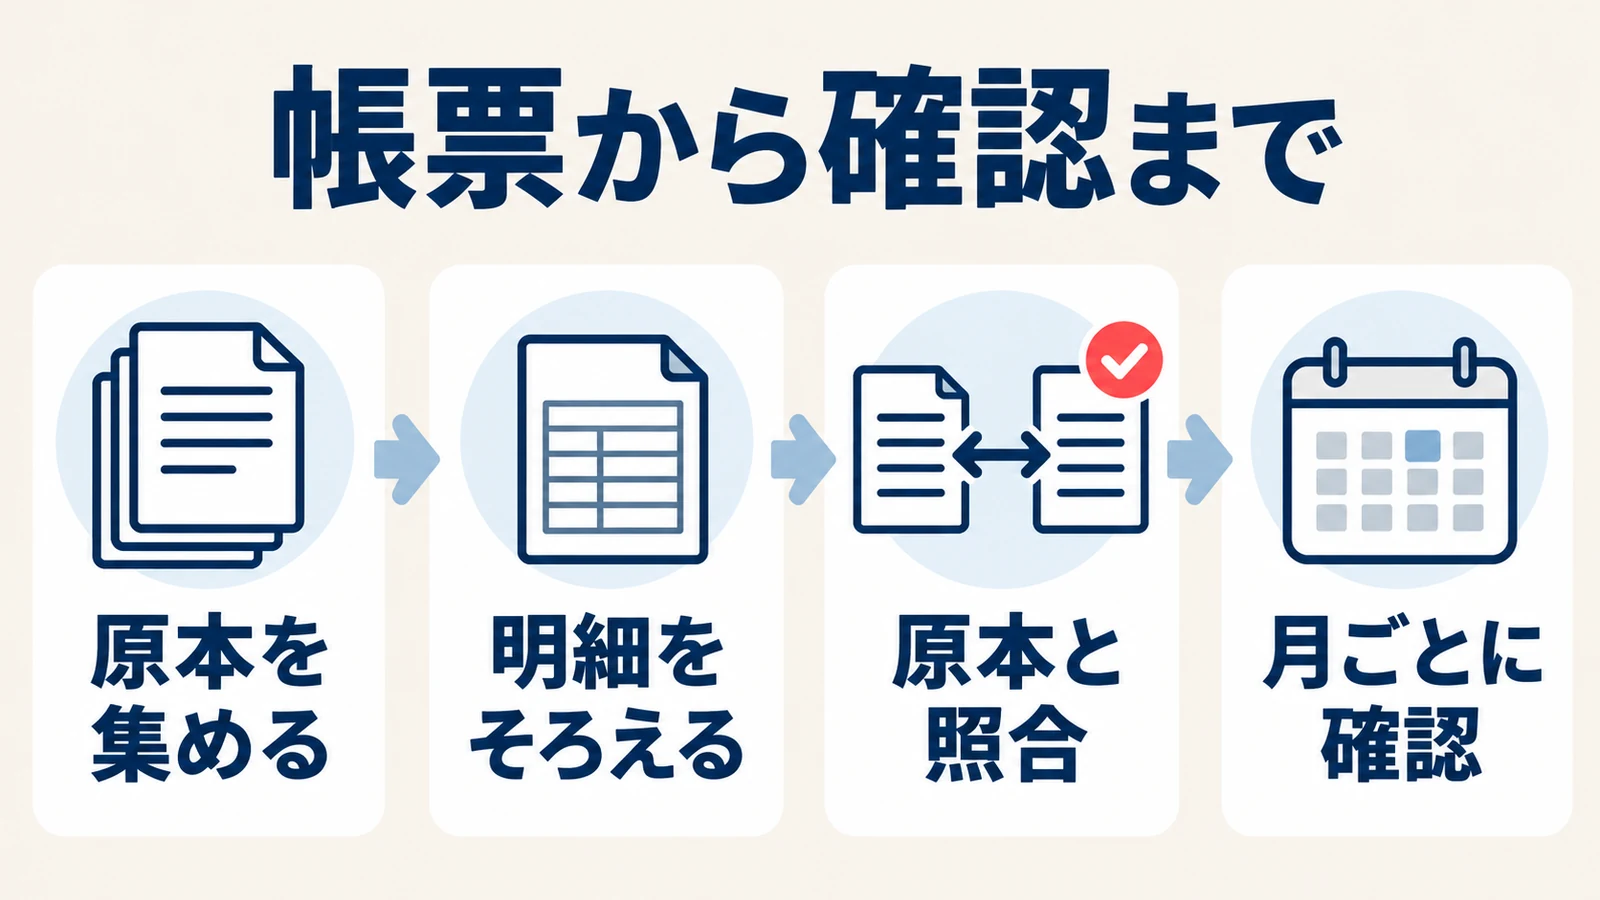
実務では、原本を集め、明細をそろえ、内容を照合した後に集計する流れが基本です。未確認の読取結果をそのまま月次確定値にしないよう、状態を分けて進めます。
1.原本を集め、同じ取引の帳票を結び付ける
納品書、請求書、注文履歴、CSVを一か所で把握します。同じ購入が納品書にも月末請求書にも載っている場合、両方を明細として足すと二重計上になります。どの帳票を明細登録の基準にし、どれを請求合計の照合用にするかを決めましょう。
発注内容と実際の納品が違うときは、注文履歴だけで受入実績を確定しません。欠品、代替品、数量変更の記録も確認します。原本が足りない取引は「未確認」として一覧に残し、金額が分からないからといって0円で確定しないことが大切です。
2.一明細ずつ入力し、不明点を残す
手入力でもAIによる読取りでも、数量、規格、単価、金額を分けて記録します。「1箱」が何個入りか分からなければ、推測で個数へ変換せず、原本や仕入先の商品情報を確認します。
読みにくい文字や税区分の不明点は、確認状態と備考へ残します。「とりあえず埋めた数字」と「確認済みの数字」を同じ扱いにしなければ、後の再確認対象を絞れます。
3.原本と照合してから月次集計へ回す
商品、数量、金額、返品・値引を確認し、明細の合計が原本と合うかを調べます。適格請求書の税額の端数処理には税率ごとのルールがあるため、商品行ごとの税額を独自に丸めて足した結果が原本と違っても、明細金額を勝手に書き換えて合わせないでください。
税額、送料、請求全体の値引など、差額の理由を分けて確認します。月末には未確認件数と未確認金額も併記すると、確定していない部分を含む数字だと分かります。
仕入れ管理で単価を比べるときは、規格と単位をそろえる
単価比較では、同じ商品・同じ条件を同じ単位で見ることが先です。一袋や一箱の価格だけでは、内容量変更や入り数の違いを見落とします。
袋・箱・kgを分け、基準単位に換算する
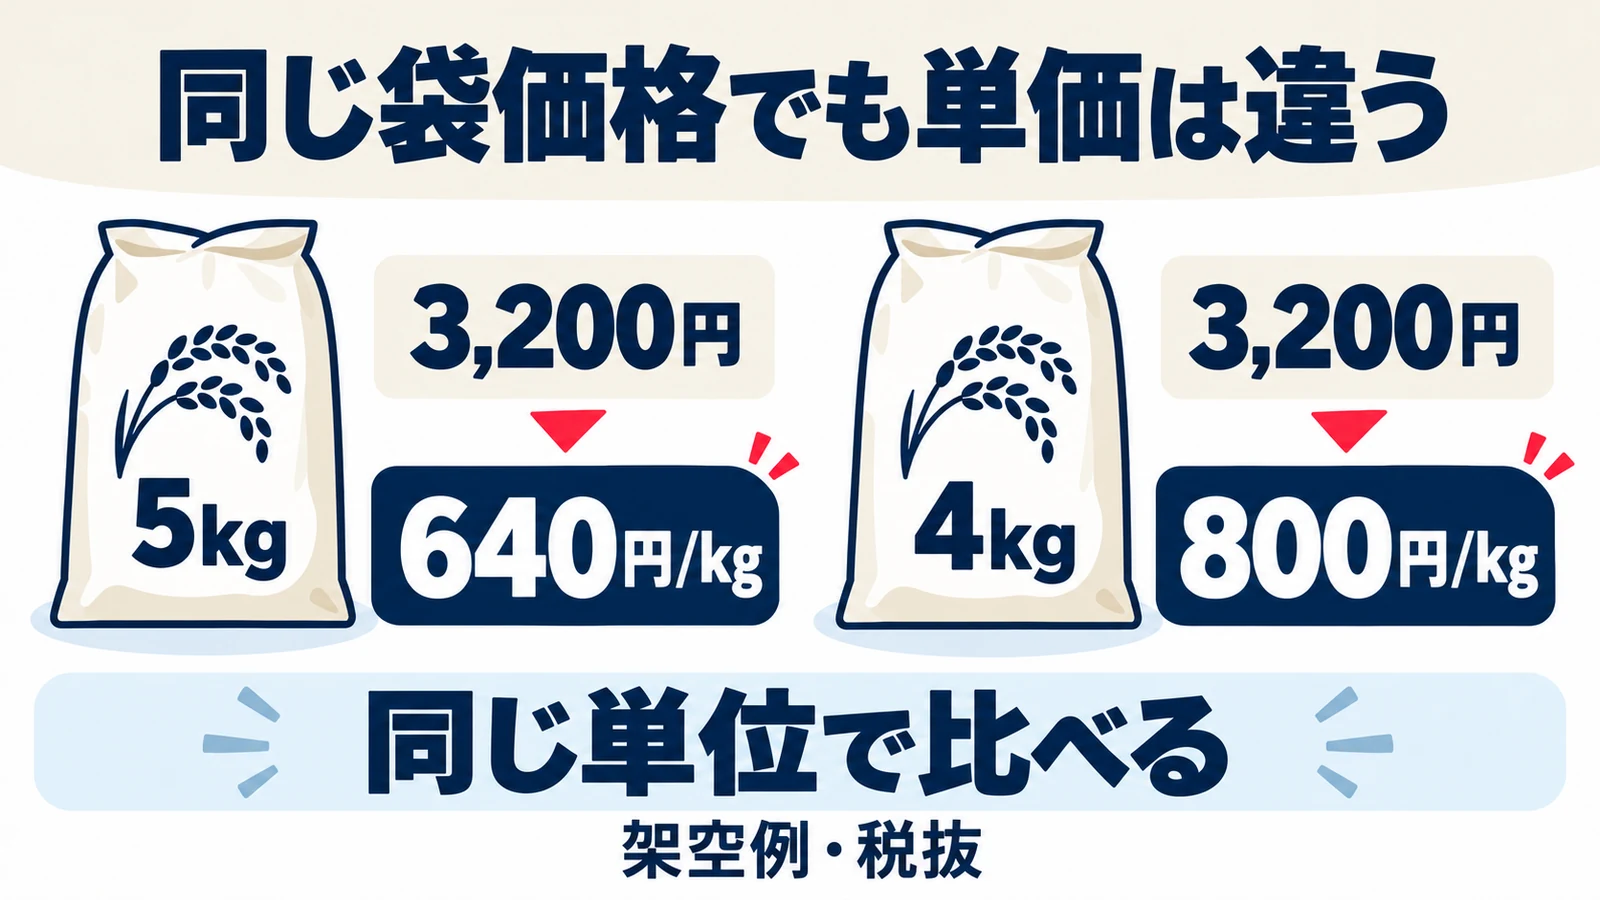
税抜3,200円の一袋を比べる架空例では、5kg入りなら640円/kg、4kg入りなら800円/kgです。袋価格が同じでも、kg当たりでは25%の上昇になります。購入量も「袋数」と「kg」を両方残しておけば、入り数変更を後から追えます。
ただし、重量と容量を根拠なく変換したり、購入重量をそのまま可食部分の重量と扱ったりしてはいけません。kgとL、骨付きと可食部などは、商品ごとの条件を確認して別に扱います。
最新単価と月の平均額を使い分ける
最新の納品書に載る価格は、次の発注条件を確認する材料になります。一方、月の仕入額を購入量で割った平均額は、その月の購入構成を含む数字です。安い時期に多く買えば平均は低くなり、最新価格と一致しないことがあります。
返品や商品別値引を含めた平均を出す場合は、その条件を集計名に入れましょう。返品で純購入量が0以下になる月には、単純に割り算した値を通常の購入単価として使わず、元の取引を確認します。
比較対象は価格だけではありません。最低発注量、送料、納品頻度、品質、欠品時の対応が違えば、単価の安い仕入先が自店に合うとは限りません。価格差が見つかった段階では「値上がり候補」と捉え、条件をそろえてから問い合わせや見積もりへ進みます。
仕入れ管理を月末に見直す四つの確認ポイント
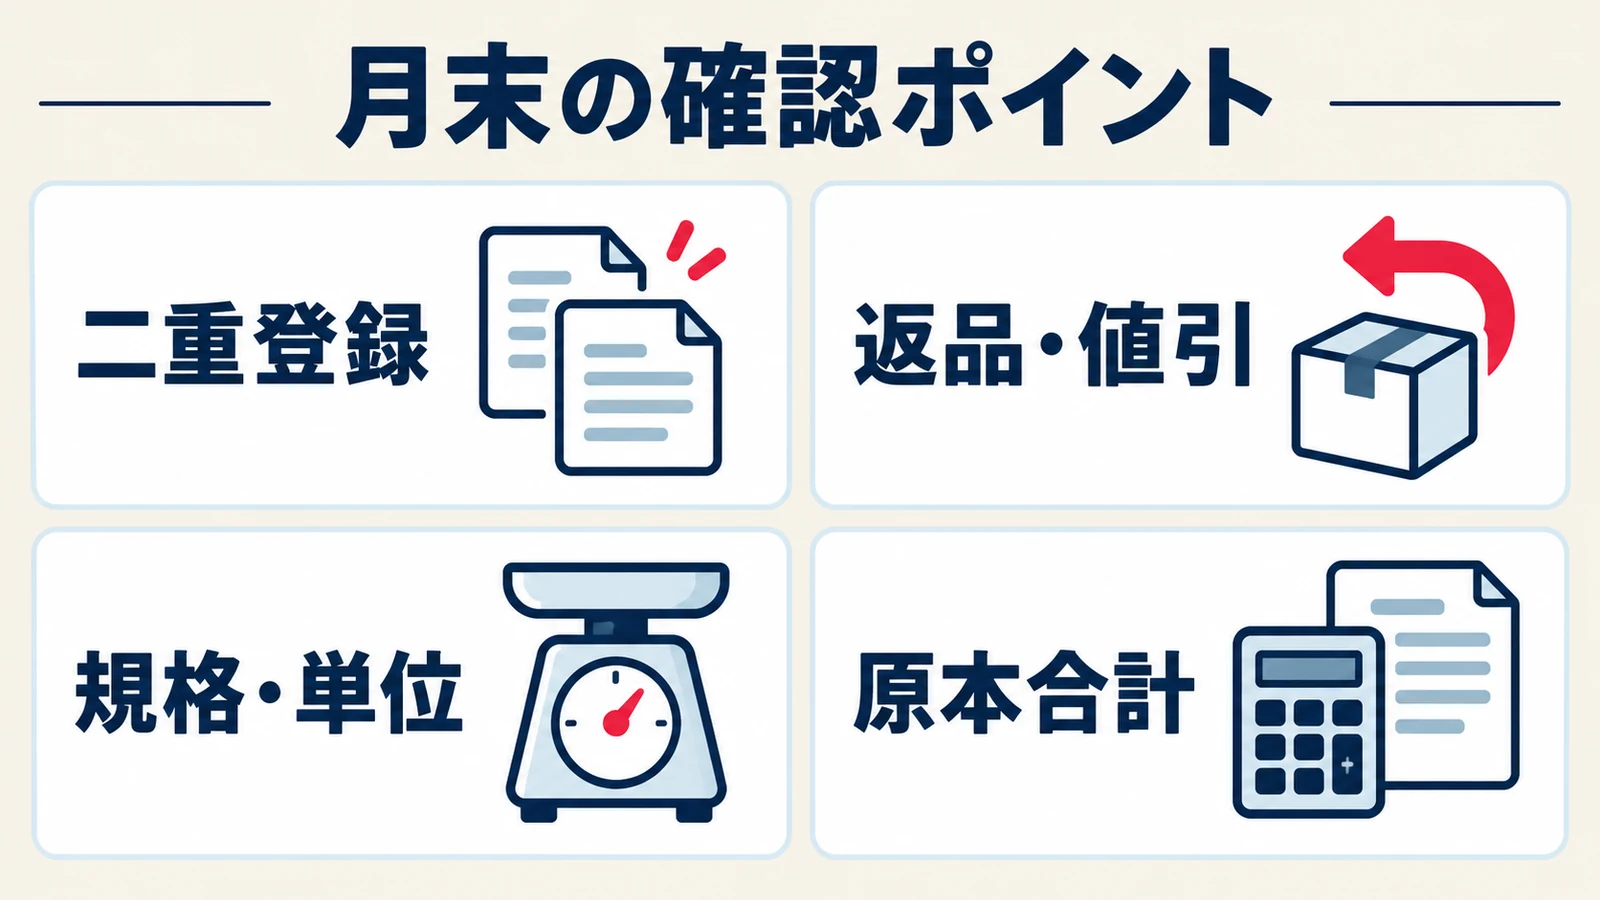
月末は合計を見るだけでなく、数字が比較できる状態かを点検します。確認の順序を固定すると、担当者ごとの見落としを減らしやすくなります。
二重登録と月またぎを確認する
同じ仕入先、原本ID、明細番号の重複を確認します。納品書を先に登録し、請求書を後から取り込んだときは特に注意が必要です。また、前月の返品が今月の請求へ反映される場合は、原本日付と集計対象月を見て処理を確かめます。
返品・値引・送料を区別する
返品は数量と金額の両方、値引は対象商品の有無、送料は別費用としての区分を確認します。商品が特定できない請求全体の値引を、都合のよい商品へ割り振ると単価比較がゆがみます。配賦方法が未決定なら、別区分のまま管理してください。
送料を商品単価の比較から外す運用と、会計上どの費用へ含めるかは別問題です。表の見やすさのための分類を、そのまま税務判断にしないよう注意します。
増減を量・価格・構成に分解する
月全体の仕入額が増えたら、購入量の変化、同一商品の単価変化、高価格商品の購入割合を順に見ます。営業日数や臨時休業など比較条件も確認しましょう。二つの月の総額だけで仕入先の値上げや店舗の無駄と決め付けず、変化の大きい商品から調べます。
確認結果と次の行動を残す
「規格変更を確認」「原本を再取得」「見積もり条件を整理」など、調べた結果と次の担当を短く記録します。金額を直した場合は理由も残します。数字を見ること自体を目的にせず、翌月の購入条件や入力ルールの改善につなげるためです。
仕入れ管理の負担が大きいときは、帳票整理の支援を検討する
負担の中心が大量の帳票の転記や原本探しなら、その工程を支援する方法が候補になります。一方、発注や棚卸を改善したい場合は、それらに対応する機能を別に確認する必要があります。
紙やExcelで管理を始める方法もありますが、仕入先ごとに形式が異なる帳票を毎月整理し続けられるかが判断点です。仕組みを選ぶ前に、一か月の原本件数、入力担当、確認担当、必要な集計を整理しましょう。ツール導入後も、確認責任者は決めておきます。
本メディアの運営元が提供する「仕入れナビFM」は、請求書・納品書・注文履歴・CSVなどをもとに、購入実績と原本の整理を支援するサービスです。店舗別・月別・商品別の仕入額や購入量、単価変化の候補を確認する用途を想定しています。読取り結果や不明点は、利用者が原本と照合します。
在庫・棚卸し・会計仕訳・税務判断・会計ソフト自動連携は対象外です。また、発注、業者への問い合わせ、価格交渉を代行するサービスではありません。購入量を自動的に使用量や在庫量へ置き換えることもできません。
2026年10月24日の公式案内では、月額2,980円(税抜)/3,278円(税込)、初期費用0円です。対応するChatGPT有料プランが前提で、外部サービスの費用は別途かかります。利用可否はアカウントや組織設定などにもよるため、料金だけでなく接続条件と対象範囲を確認してください。
帳票から購入実績を整理したい場合は、仕入れナビFMの対応範囲・利用条件を確認するから詳細を確認できます。
仕入れ管理を続ける仕組みづくり|仕入れナビFMの自社運用例
仕入れナビFMは、当社が経営する飲食店で仕入れ情報を把握しきれなかったことをきっかけに開発したサービスです。公開LPでは約200品目について、手作業の整理に丸1〜2日ほどかかっていた頃から、PDFを渡して読取結果・不明点を確認する運用で約30分になった例を紹介しています。
これは開発元の申告に基づく自社運用例です。帳票量・画質・確認事項によって所要時間は変わり、他店でも同じ時間短縮が得られることを保証しません。対象は仕入れ情報の整理・確認であり、在庫・棚卸し・原価計算全体を自動で完了する例ではありません。
帳票を添付し、確認してから、月次の判断に使う
初回設定後は、店舗と対象月を指定して帳票を添付し、読み取り結果や不明点を原本と照合します。その後、シートと仕入れナビで仕入額・購入量・価格変化を確認します。商品別の購入実績がまとまれば、「この規格を毎月この量で購入している」と、仕入先へ具体的に相談する材料にもなります。
仕入れ管理についてよくある質問
ここでは、管理を始めるときに混同しやすい点を整理します。表の数値が何を示すのかを明確にしておくと、現場との確認も進めやすくなります。
仕入れ管理表があれば、在庫数も分かりますか?
購入実績だけでは分かりません。販売や調理で使った量、廃棄、店舗間移動、棚卸などの記録が別に必要です。「今月20kg買った」は、現在20kg残っているという意味ではありません。
すべての商品を最初から登録する必要がありますか?
最終的な管理対象を決めたうえで、一店舗・一か月や主要な仕入先から試す方法があります。ただし一部だけの集計を「店舗全体の仕入額」と表示しないでください。対象と除外範囲を明記し、入力・照合が続くことを確認して広げます。
金額が請求書と合わないときは、差額を調整してよいですか?
理由を特定する前に合わせるべきではありません。二重登録、未入力、返品、値引、送料、税額の端数などを確認し、根拠となる原本を残して訂正します。不明な差額は確認待ちとして管理します。
AIで読み取れば、原本確認は不要になりますか?
不要にはなりません。文字の読違い、列の取り違え、単位や税区分の解釈違いが起こり得ます。特に、数量と入り数、返品の符号、金額欄は確認し、不明な明細を自動的に確定しない運用が必要です。
まとめ|仕入れ管理は「そろえる・照合する・比較する」から始める
飲食店の仕入れ管理は、購入の記録を整え、仕入額・購入量・単価を分けて把握するところから始まります。原本と結び付けた明細に、店舗、商品規格、単位、対象月、確認状態を残すことが土台です。
最初に一か月分を集め、二重登録や返品・値引を確認し、同じ単位で比較してみましょう。購入実績から分かることと、在庫や使用量の記録がなければ分からないことを区別すれば、集計結果を過大に解釈せず、次に確認すべき課題を絞れます。
本記事は仕入れ情報を整理する一般的な実務例です。会計・税務上の計上、保存、税額処理は自店の条件により異なるため、経理担当者や税理士などへ確認してください。
出典・参考情報
以下の公式情報を2026年10月24日に確認しました。実務手順と計算例は編集部による整理・架空例です。自社運用例は、仕入れナビFMの公開LPに掲載した開発元の申告に基づき、計算例とは区別しています。
- 日本政策金融公庫「勘定科目の説明」:仕入と棚卸を含む売上原価の考え方。
- 国税庁「No.6371 端数計算」:適格請求書に記載する税額の端数処理。
- 国税庁「No.6375 税抜経理方式または税込経理方式による経理処理」:税込・税抜の経理方式の区別。
- AWL「仕入れナビFM 公式案内」:対応範囲、対象外、料金、必要な利用環境。