飲食店の原価管理は、仕入額を集計するだけでは完結しません。同じ期間の仕入れと棚卸しをそろえ、食材が実際にどれだけ減ったか、販売に必要な量とどこが違うかを確認する運用が必要です。
この記事では、店長・経営者・経理担当者が毎月続けられるよう、記録の分け方、月末の照合、差異の調べ方、翌月の改善までを整理します。原価率の相場探しや一品ごとのレシピ原価計算ではなく、数字を確認して行動につなげる月次の手順が中心です。
本記事には、当メディア運営会社の「仕入れナビFM」の紹介を含みます。同サービスは仕入情報の整理支援であり、在庫・棚卸し・原価計算の自動化を行うものではありません。計算例はすべて説明用の架空例です。
飲食店の原価管理は三つの記録を分けることから始める
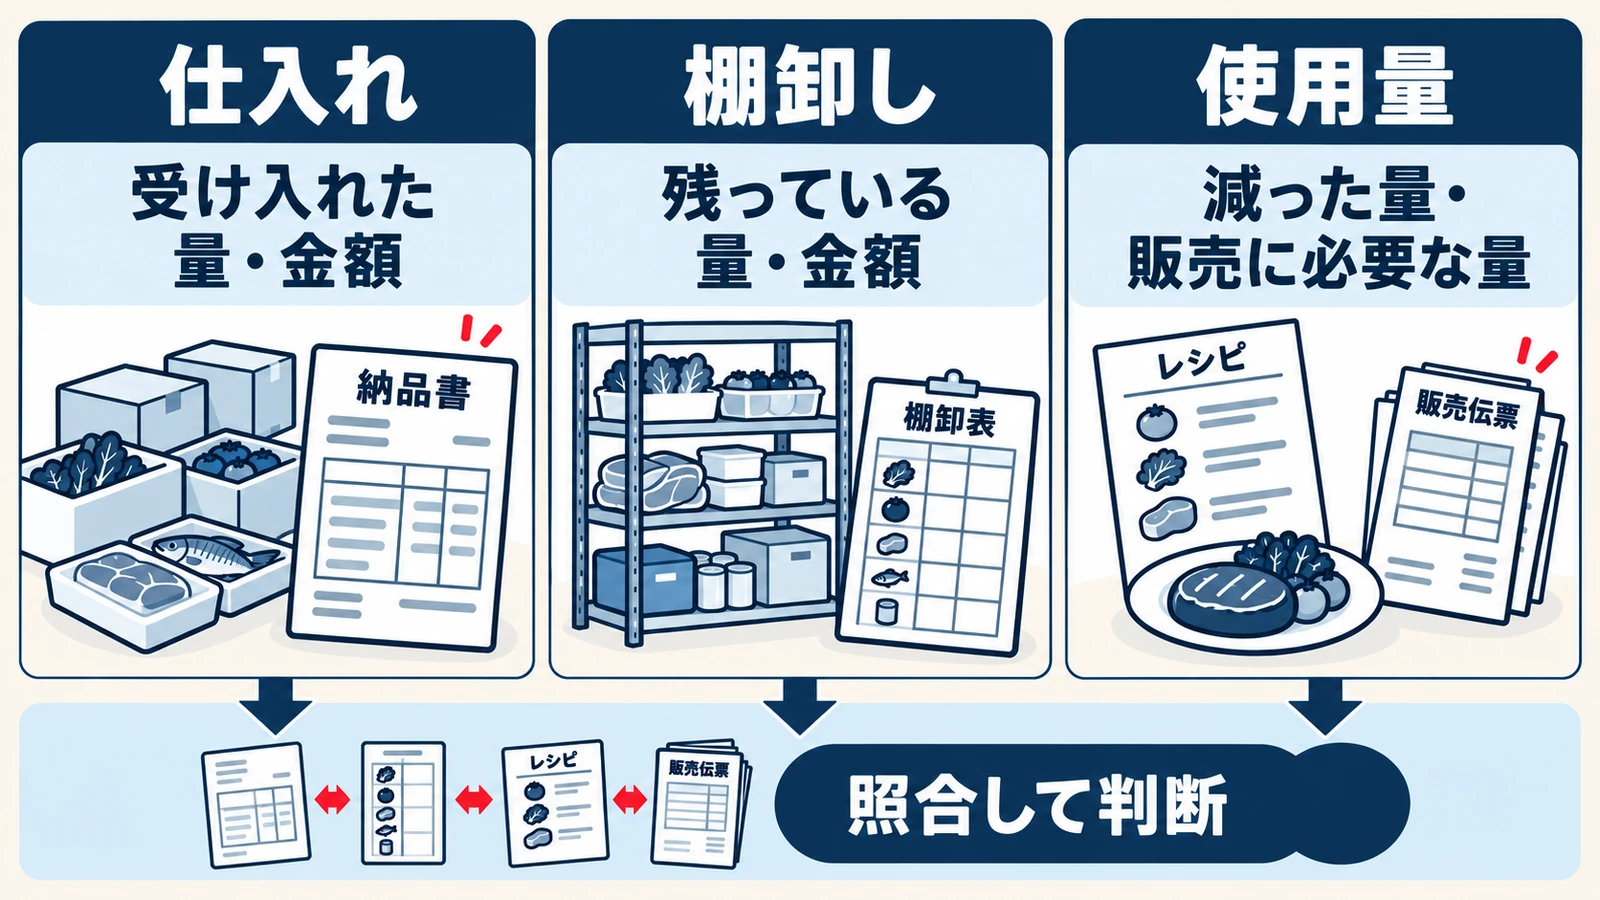
最初に、仕入れ・棚卸し・使用量を別の記録として持ちます。数字の意味をそろえてから照合することで、仕入れの増加と実際の食材消費を混同しにくくなります。
| 記録 | 主に把握すること | 基になる情報 | その記録だけでは分からないこと |
|---|---|---|---|
| 仕入れ | 受け入れた食材の量と金額 | 納品書・請求書・返品等の記録 | 月末在庫、実際の使用量 |
| 棚卸し | 決めた時点で残る量と評価額 | 現物の数量、評価単価 | 販売・廃棄など減少の内訳 |
| 使用量 | 実際の減少と販売に必要な量の差 | 在庫の増減、販売数、標準使用量等 | 記録されていない差異の原因 |
例えば、まとめ買いで仕入額が増えても、未使用の食材が月末に残っているなら、すべてがその月の消費ではありません。一方、仕入額が横ばいでも、廃棄や盛付量の変化で実際の減少量が増える場合があります。
日本政策金融公庫の勘定科目の説明でも、売上原価は期首棚卸、当期仕入、期末棚卸などを用いて捉えています。本記事では、その考え方を月次の食材管理へ当てはめます。人件費や家賃まで含む店舗全体の収益管理とは区別してください。
記録を分けるとは、担当者ごとに別の数字を作ることではありません。商品コード、店舗、対象月、単位、確認状態などの共通項目を持ち、どの資料から集計したかをたどれる状態にします。
飲食店の原価管理で毎月そろえる仕入れデータ
仕入れの締めでは、合計を出す前に「対象期間・対象店舗・返品等の調整・税区分」をそろえます。帳票を集めただけの状態と、照合済みの実績は分けて管理しましょう。
日付と締め方を決め、支払月と混ぜない
受け入れた日、請求書の日、支払日が別々になることがあります。月末に届いた食材を翌月に支払う場合、支払額だけを集計すると、その月の食材の動きとずれます。
自店の計上方針に沿って使う日付を決め、原本の日付も残します。月またぎの納品・未着品・返品は確認一覧へ分け、対象月が不明なまま都合のよい月へ寄せないようにします。会計・税務上の確定処理は、経理担当者や税理士と確認してください。
商品・数量・単位・金額を原本へつなげる
最低限、日付、店舗、仕入先、商品、規格、数量、単位、金額、原本の参照先を残します。さらに、読取・入力が終わっただけの行と、原本照合が済んだ行を区別できると、月末の確認対象を絞れます。
商品名が似ているだけでは同じ食材とは限りません。内容量や産地などが変わった場合は、継続して同じ商品として比較するかを確認します。箱単価とkg単価を混ぜず、換算の根拠も記録しましょう。
請求書と納品書の両方を取り込む場合は、同じ取引を二重計上しない識別方法が必要です。請求書番号、納品書番号、明細番号などを使い、集計対象と照合用の資料を分けます。
返品・値引・費用を一律に扱わない
返品は数量と金額の両方に影響しますが、商品別値引は数量を変えずに金額だけを減らすことがあります。送料などの費用も、食材の購入量へ加えるものではありません。
どの商品への値引か不明な場合は、特定の商品に勝手に配分せず、確認が必要な調整として残します。既に純仕入額へ反映した返品や値引を、月次の原価計算で再び差し引かないことも大切です。
税込・税抜と端数の扱いを統一する
税込と税抜が混在すると、実際には価格が変わっていないのに増減があるように見えます。自店の経理方針を確認し、比較に用いる金額の基準をそろえてください。
また、請求書の税額は、明細行で計算した端数の単純合計と一致しないことがあります。国税庁は適格請求書の税額について、原則として一請求書・税率ごとに端数処理を行うと説明しています。照合差を無理に食材単価へ押し込まず、原本の税区分・税額と区別して確認します。
飲食店の原価管理では棚卸しの時点と単位をそろえる
棚卸しは、数えた数量だけでなく「いつ・どの場所を・どの単位と評価方法で数えたか」を残す作業です。月初と月末で条件が変わると、原価の増減に数え方の差が混ざります。
場所と担当を決めて数え漏れを防ぐ
冷蔵庫、冷凍庫、乾物棚、仕込み場所など、食材が置かれている場所を一覧にします。棚ごとに担当を決め、同じ食材の二重カウントと、別の場所に置かれた分の数え漏れを防ぎます。
営業終了後など基準時点を決め、その前後に納品・仕込み・出庫があるなら動きを記録します。数えている途中も食材が動く店舗では、棚卸数だけで基準時点の在庫を確定しないよう注意してください。
開封済みの袋や仕込み済み食材は、数え方のルールをそろえます。kgで管理するなら、包装を含む重量か内容物の重量かを決め、月ごとに異なる目測を混ぜないようにします。
金額にするには評価単価も必要
在庫の金額は、数量を数えるだけでは確定しません。中小機構のJ-Net21が説明するように、在庫の評価方法には複数の考え方があります。全商品へ最後に買った単価を掛ければ一律に正しいとは限りません。
月次の比較では、月初と月末で評価方針をそろえます。変更が必要な場合は、数量の変化による増減と評価方法による差を区別できるよう記録してください。決算・申告で採用する評価方法は、専門家へ確認する事項です。
架空例で仕入額と食材原価を照合する
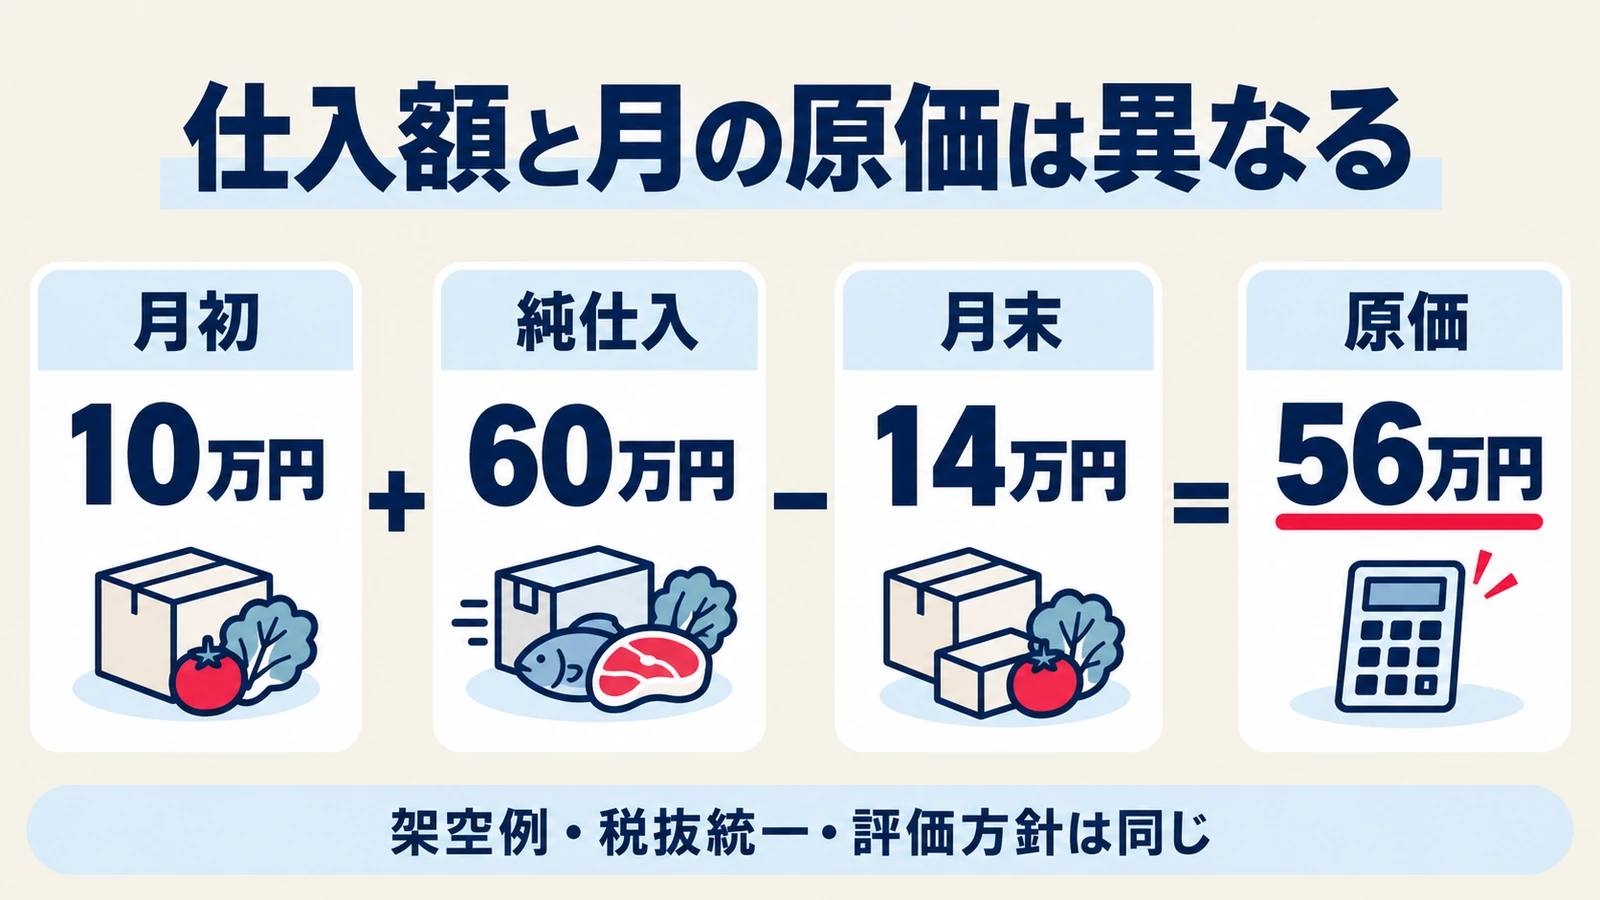
次は同じ店舗・同じ月の食材だけを対象に、税抜で統一した架空例です。月初と月末の評価方針は同じで、店舗間移動や他用途への振替はない単純な条件とします。
| 項目 | 金額 |
|---|---|
| 月初棚卸 | 100,000円 |
| 当月総仕入 | 620,000円 |
| 返品 | −10,000円 |
| 商品別値引 | −10,000円 |
| 当月純仕入 | 600,000円 |
| 月末棚卸 | 140,000円 |
| 当月の食材原価 | 560,000円 |
計算は「100,000円+600,000円−140,000円=560,000円」です。総仕入620,000円、返品・値引後の純仕入600,000円、その月の食材原価560,000円は、それぞれ意味が違います。
月末棚卸を少なく記録すると、計算上の原価は大きくなります。原価が急に上がったときは、仕入価格や厨房での使い方を疑う前に、数え漏れ、単位、棚卸しの時点を点検しましょう。
なお、月初に仕入れを加えて月末を差し引いた金額には、廃棄による減少も含まれ得ます。原因を分析するために廃棄を別記録していても、同じ廃棄額を原価へ再加算しないようにします。
飲食店の原価管理で使用量の差を確認する順番
差異は、原因を調べる入口であって、廃棄や不正の証拠ではありません。数量の整合、販売数と標準使用量、記録された販売以外の用途の順で確認します。
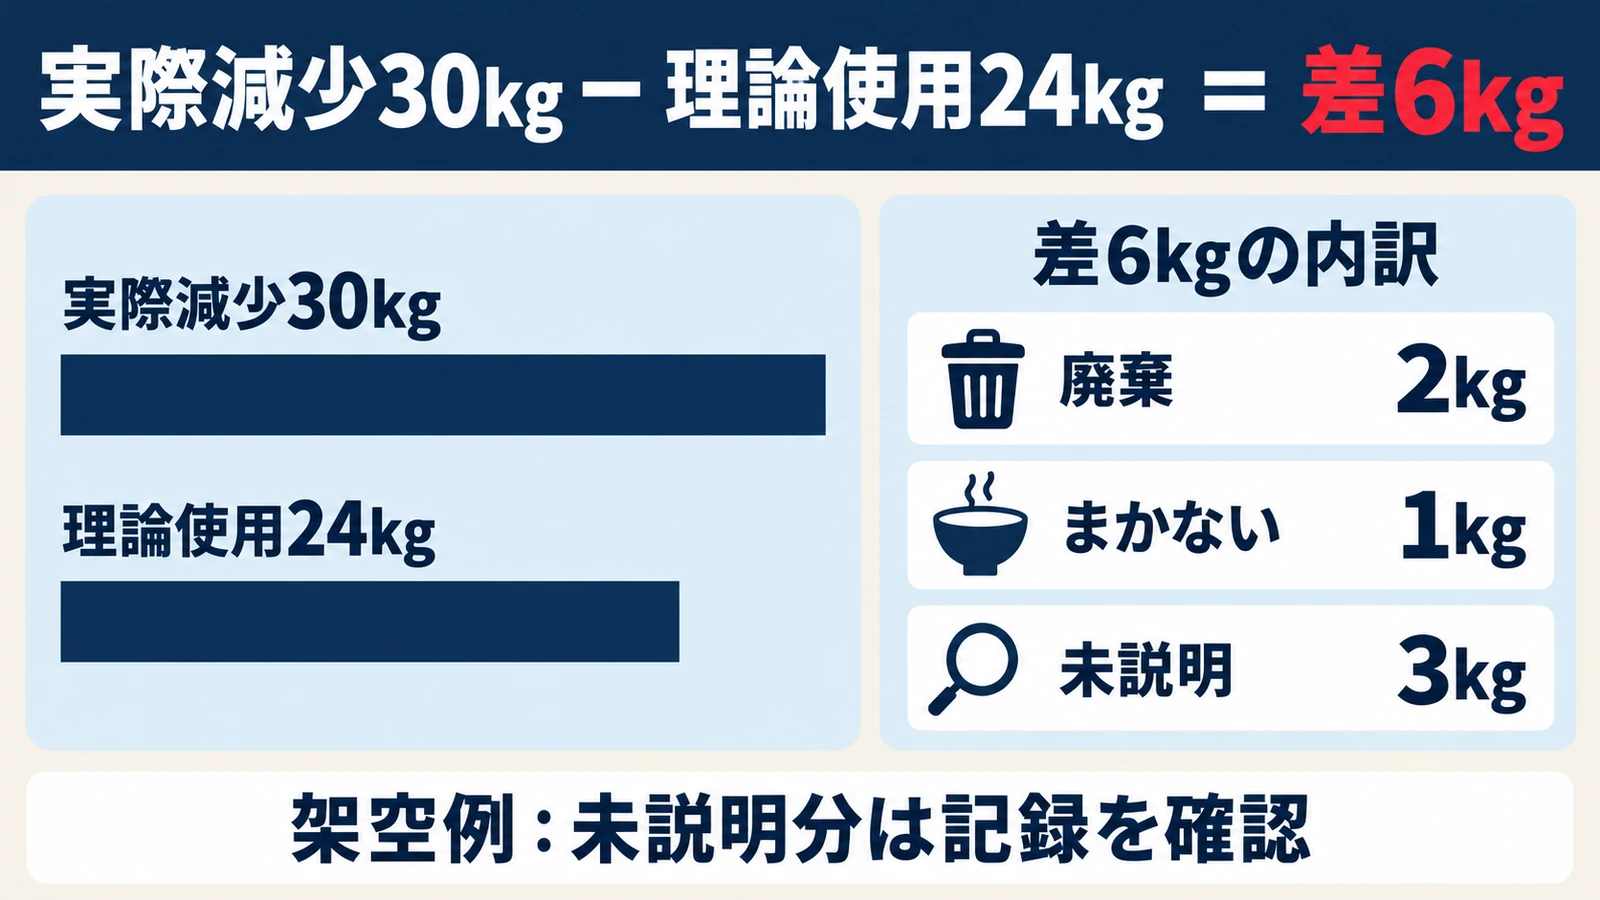
実際の減少量と理論使用量を分ける
実際の減少量は、月初在庫に受入等を加え、返品・払出・月末在庫等を差し引いて考えます。調理して販売した分だけでなく、廃棄、まかない、試作、記録の誤差なども含まれる可能性があります。
一方、理論使用量は販売数と標準使用量をもとにした量です。同じ材料を複数のメニューで使う場合は、メニューごとに「販売数×標準使用量」を求め、その食材分を合計します。レシピの変更を反映しないと、実際の盛付量が適正でも差が出ます。
購入重量と可食量は、そのまま比較できない場合もあります。歩留まりを使うなら、測定や設定の根拠を残してください。kgとLを根拠なく置き換えることも避けます。
架空例では6kgの差を3kgと3kgに分けて見る
ある食材について、数量をすべてkgに統一した架空例を考えます。
- 月初在庫8kg+受入30kg−返品2kg+他店からの受入4kg−他店への払出3kg−月末在庫7kg=実際の減少30kg
- 販売数と標準使用量から計算した理論使用量は24kg
- 両者の差は6kg
- 別に記録された廃棄2kgとまかない1kgで説明できる差は3kg
- 残る3kgは、まだ原因を説明できていない差
この6kg全部を廃棄と扱ったり、残る3kgを直ちに損失や盗難と断定したりしてはいけません。集計期間、入出庫、棚卸数、販売数、レシピの更新状況に誤りがないかを確認します。
確認は「記録・基準・実際の作業」の順に進める
第一に、同じ月・店舗・食材・単位で集計しているかを見ます。返品や店舗間移動の重複、数量の符号、月末の記録漏れは、ここで確認する項目です。
第二に、販売数とレシピの条件を見ます。メニュー変更、盛付量の変更、販売データの欠落などがあれば、理論値のほうを直す必要があるかもしれません。
第三に、現場の作業を確認します。廃棄理由、仕込み量、計量方法、保存状況などを記録と合わせて振り返ります。原因が分からない分は未説明のまま残し、担当者の推測だけで埋めず、翌月に集める記録を決めましょう。
飲食店の原価管理を続ける月次の役割分担
続けるためには、月末に誰か一人がすべてを直すのではなく、日々の記録と月次の判断を分けます。期限は店舗の締めに合わせて決め、作業の完了条件まで共有してください。
| タイミング | 主な作業 | 完了を確かめる方法 |
|---|---|---|
| 納品・返品の都度 | 原本保管、受入差や返品の記録 | 帳票と実際の受入を対応づける |
| 営業中・終了時 | 廃棄・まかない・店舗間移動の記録 | 商品・量・理由・日付を残す |
| 月末 | 棚卸し、月またぎ取引の確認 | 基準時点と場所別の確認済み記録を残す |
| 翌月の締め時 | 仕入・棚卸・使用量の照合 | 未確認項目と修正履歴を分ける |
| 振り返り | 差異の原因と改善策を決める | 担当者・確認日・見る指標を決める |
納品担当は受入差、厨房担当は廃棄や標準量、店長は棚卸しと改善、経理担当は金額や期間の整合など、確認する事実に応じて役割を分けると整理しやすくなります。小規模店で同じ人が兼ねる場合も、作業の区切りは残しましょう。
締め後に誤りが見つかったら、元データを黙って上書きせず、対象月、変更理由、修正前後、再集計の有無を残します。前月との比較に使った数字が変わるため、既に共有した結果も更新が必要か確認してください。
改善策は、根拠のある課題に絞ります。例えば、廃棄記録で仕込み過多が確認できたなら仕込み量と売れ残りを追います。単価変化が中心なら、同じ規格での比較や発注条件を確認します。原因が異なるのに、すべてを仕入先変更や値上げで解決しようとしないことが重要です。
飲食店の原価管理にExcel・システムを使うときの分担
道具は、どの記録が不足しているかを明確にしてから選びます。表計算を使う場合も専用システムを使う場合も、元となる記録と確認担当がなければ、正しい管理にはつながりません。
Excelは入力・計算・確認待ちを分けて使う
少数の店舗で運用を始めるなら、仕入明細、棚卸し、販売・標準使用量、差異確認を分けた表から設計できます。一つの合計表へすべてを直接入力するより、根拠を追いやすくする考え方です。
商品や単位の対応表を持ち、入力欄と計算結果を区別します。未確認の数字が確定値に混ざらない集計方法や、担当者が交代しても更新できる手順も必要です。これは管理設計の例であり、特定のExcelファイルや動作確認済みテンプレートを配布するものではありません。
原価管理システムはつながるデータを確認する
レシピ管理や在庫管理を含むシステムを検討するなら、仕入・棚卸・販売・標準使用量のうち、何を取り込み、何を人が入力するかを確認します。中小機構の解説でも、レシピ情報と仕入情報、売上データの連携が原価管理に関わることを紹介しています。
POS連携や自動計算という言葉だけで判断せず、対象のPOS、商品コード、更新頻度、追加費用、修正時の扱いを確認してください。計算が自動でも、初期の対応づけや例外処理までなくなるとは限りません。
仕入れナビFMは原価管理の前段を支援する
請求書や納品書が散らばっている場合には、まず購入実績を整理する必要があります。自社サービスの仕入れナビFMは、帳票から仕入情報と原本を整理し、購入量・仕入額・単価変化の確認を支援するためのものです。
棚卸数量、店舗間移動、販売数、標準使用量、廃棄記録を自動でそろえるサービスではありません。これらは別の記録で用意し、取込結果も原本で確認します。整理した購入量を、そのまま実際の使用量として扱わないでください。
【自社サービスのご案内】帳票整理の範囲と利用条件は、仕入れナビFMの公式案内で確認できます。原価管理全体の自動化ではなく、仕入データの準備を支援する選択肢として検討してください。
仕入れナビFMの自社運用例|約200品目の仕入れ整理を見直す
仕入れナビFMは、当社が運営する飲食店の仕入れ整理から生まれたサービスです。公開LPでは、約200品目について、請求書・納品書を見ながら手作業で整理していた頃の丸1〜2日ほどから、PDFを渡して読取結果・不明点を確認する運用で約30分になった例を紹介しています。
これは開発元の申告に基づく自社の運用例で、第三者による効果検証や、すべての店舗で同じ時間短縮が得られることを示すものではありません。帳票量・画質・確認事項によって所要時間は変わります。また、短縮対象は仕入れ情報の整理・確認であり、現物棚卸しや原価計算全体の所要時間ではありません。
運用の流れは、①店舗・対象月を指定して帳票を添付、②読取結果と不明点を原本で確認、③シート・ナビで仕入額・購入量・価格変化を見る、の3段階です。購入量がまとまると、仕入先へ数量や規格を示して相談する材料にもなります。
飲食店の原価管理についてよくある質問
月次管理で迷いやすい点は、数字の意味と確認する順番に戻ると整理できます。
仕入額を売上で割るだけでは原価管理になりませんか?
仕入額だけでは、月初に残っていた食材や月末に残った食材を反映できません。仕入れの増減をみる指標にはなっても、その月の食材原価と同じとは限らないため、棚卸しと合わせて確認します。
原価が急に増えたら、まず何を見ますか?
対象月・店舗・税区分がそろっているか、二重登録や返品の反映漏れがないかを確認します。次に棚卸しの数量・単位・評価方法を点検し、その後に価格変化や使用量、廃棄などの原因を調べます。
すべての食材を毎日細かく記録する必要がありますか?
日々の分析は、金額や差異の大きい食材から重点的に始める方法があります。ただし、月次の原価を確定する際に必要な仕入れや棚卸しまで省いてよいわけではありません。試行中の一部集計を店舗全体の原価と表示しないようにします。
未説明の差異は翌月に持ち越してよいですか?
原因を推測して帳尻を合わせるより、未説明であることと影響範囲を明示します。記録不足なら翌月の確認方法を決め、会計上の確定処理が必要な部分は経理担当者へ確認してください。未確認値を確定扱いにしないことが前提です。
まとめ|飲食店の原価管理は記録をそろえ、差を調べ、翌月へつなげる
飲食店の原価管理は、仕入れ・棚卸し・使用量を分けたうえで、同じ期間・店舗・単位・評価方針で照合する取り組みです。差が出たときは、まず記録と計算の条件を確認し、その後に価格や使い方の変化を調べます。
最初からすべてを自動化するより、直近一か月の原本、棚卸表、販売・使用量の記録がそろうかを確認しましょう。不足する記録の担当者と締め方を決め、確かめられた原因に対して一つずつ改善することが、継続できる月次運用につながります。
この記事は店舗内の管理手順を説明する一般情報です。決算・税務申告、在庫評価、経理方式などの個別判断は、自店の状況に応じて税理士等へ確認してください。
出典・参考情報
以下の公開一次情報を2026年10月24日に確認しました。月次の金額・数量例と運用手順は、各資料の考え方を踏まえて編集部が作成した説明例です。
- 日本政策金融公庫「勘定科目の説明」:棚卸と仕入を用いる売上原価の考え方。
- 中小機構 J-Net21「いまある在庫の金額は、どうやって計算すればよいでしょうか?」:在庫評価方法と評価単価の考え方。
- 中小機構「レシピ管理システムで飲食店の経営管理力を高めよう」:レシピ情報・仕入情報・売上データを使う管理の説明。
- 国税庁「No.6371 端数計算」:適格請求書における消費税額の端数処理。
- 国税庁「No.6375 税抜経理方式または税込経理方式による経理処理」:税込・税抜の経理方式の区別。
- エヌ・ケーパートナーズ「仕入れナビFM」:仕入情報整理の支援範囲と、在庫・棚卸し等の対象外業務。