飲食店の納品書をAIでデータ化するには、読みやすい原本を用意し、日付・仕入先・商品・数量・単位・金額を抽出したうえで、人が原本と照合して集計へ進めます。写真を送るだけで仕入れ情報が正しく完成するとは限らず、包装単位、税区分、請求書との重複を確かめる工程が必要です。
この記事は、紙やPDFの納品書を手入力している飲食店のオーナー・店長向けに、撮影から確認待ちの処理、仕入れ集計への引き継ぎまでを整理します。特定ツールの読取精度や作業時間を実測した記事ではありません。
自社サービスの案内を含みます。仕入れナビFMは本メディアの運営会社が提供しています。
飲食店の納品書をAIでデータ化する目的と対象
目的は、紙の文字を画面に移すことではなく、「何を・どれだけ・いくらで購入したか」を確認できる明細にすることです。AIやOCRによる読取と、店舗の仕入れとして確定する判断を分けて考えます。
AIによる抽出と、内容の確定は別の工程
OCRは画像にある文字をデータへ変換する技術です。帳票の構造を解析するAIを組み合わせたサービスでは、商品名や数量などを項目別に取り出せます。ただし、読めた文字列が正しい取引内容かどうかまでは、画像だけで確定できない場合があります。
例えば「P」がパックを指すのか、伝票内で定義された別の単位なのかは、商品規格や仕入先との取引条件を見ないと判断できません。金額が読めても、同じ納品分を月末の請求書ですでに登録している可能性もあります。
リコーの受領納品書サービスでも、帳票のアップロード、OCR処理、読取結果の確認・修正と確定、CSV出力という流れが案内されています。これは専用サービスの一例であり、すべてのAIツールに同じ機能があるという意味ではありません。
最初は一つの仕入先・同じ種類の帳票で試す
導入時は、全業者の過去資料をまとめて処理するより、様式を把握できる一つの仕入先から始めると、確認箇所を整理しやすくなります。見本の納品書を使い、どの項目が読み取れ、何が人の確認を要するかを記録してください。
最初に決めたいのは、対象店舗、対象期間、登録する資料の種類、仕入れとして集計する費用の範囲です。納品書と請求書を両方保管する場合も、金額を二重に加算しないルールを先に用意します。
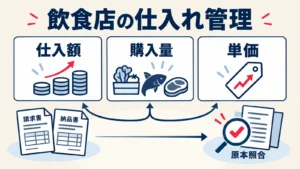
仕入れ管理全体の流れは、飲食店の仕入れ管理で仕入額・購入量・単価を把握する手順で整理しています。本記事では、その入口に当たる納品書の入力品質に焦点を当てます。
飲食店の納品書をAIでデータ化する前の撮影準備
読取後の修正を減らすには、文字が見える原本を用意することが出発点です。紙を撮影する場合は全体が入った画像を残し、PDFを受領している場合は、画面を撮り直すより元のファイルを使うことを基本にします。

日付・伝票番号・合計まで、用紙全体を入れる
商品明細だけを切り抜くと、仕入先や納品日が分からず、別の伝票との照合が難しくなります。用紙の四隅、ヘッダー、明細の最後、合計欄まで含めて撮影します。複数ページの伝票は順序を保ち、同じ伝票だと分かるように整理してください。
折れや強いしわをできる範囲で伸ばし、用紙に対して正面から撮ります。濡れた箇所、影、照明の反射、指による隠れにも注意が必要です。画像を拡大し、数量の小数点、金額の桁、税区分の記号まで読めるかを見てから送信します。
細かい明細だけ追加で接写する場合は、全体画像と接写が同じ資料の補助画像であることを伝えます。別の納品書として二度登録されないようにするためです。
読めない箇所は、加工で想像して埋めない
薄い印字や手書きが読み取れない場合は、再撮影、元PDFの確認、仕入先への確認の順に対処します。AIに「たぶんこの商品」「いつもの単価で補完」と依頼すると、原本にない数字が混ざるおそれがあります。
画像を明るくするだけでは、消えた文字や隠れた数字は復元できません。判断できない欄は空欄または確認待ちにし、判読できた部分と分けて残す方が、後から修正しやすくなります。
送信前には、業務上不要な個人情報や口座情報が含まれていないかも確認します。ただし必要な取引識別情報まで消すと重複確認ができなくなるため、原本保管用とAIへ渡す資料の目的を分けて扱います。
飲食店の納品書をAIでデータ化するときの読み取り項目
集計表は「一行に一つの商品明細」を基本とし、原本へ戻るための情報を残します。帳票全体の識別情報と、商品ごとの情報を区別すると、修正や照合がしやすくなります。
| 区分 | 残しておきたい項目 | 確認する理由 |
|---|---|---|
| 取引の識別 | 店舗、仕入先、納品日、伝票番号、資料の種類 | 別店舗・別日・請求書との取り違えを防ぐ |
| 原本への参照 | 元ファイル、ページ、明細行、確認状態 | 数字の根拠をたどれるようにする |
| 商品の識別 | 原記載の商品名、商品コード、規格・容量 | 似た商品や規格違いを混ぜない |
| 数量と価格 | 原記載数量、単位、単価の基準、明細金額 | 袋・ケース・kgなどの解釈を確認する |
| 調整と税 | 値引き、返品、送料等の別、税率、税込・税抜 | 金額の意味を変えずに集計する |
原文の列と、整理した列を分ける
仕入先の略称を統一したり、商品名の表記をそろえたりすると集計しやすくなります。一方、原記載を上書きしてしまうと、どこを変更したかが分からなくなります。
「原商品名」と「管理用の商品名」、「原数量・単位」と「比較用の数量・単位」を分けて保存する方法がおすすめです。同じような名前でもメーカー、商品コード、容量、冷蔵・冷凍などの条件が違うものは、確認する前に一つの商品へ統合しません。
AIへの依頼には、読めない場合の扱いまで書く
抽出だけを依頼する場合でも、出力する列と禁止する補完を指定します。例えば「納品日・仕入先・伝票番号・商品名・数量・単位・単価・金額・税区分を一明細ずつ整理し、原文を残してください。判読不能は推測せず、該当ページと確認事項を示してください」と伝えます。
さらに、同じ内容の資料を以前に取り込んでいる可能性があること、登録前に重複を調べたいことを明示します。こうした指示は誤りをなくす保証ではなく、確認すべき出力をそろえるためのものです。
飲食店の納品書をAIでデータ化した後の数量・単位確認
数字だけを見て集計せず、その数字が何を数えているかを確かめます。飲食店の仕入れでは、発注単位、包装単位、価格の基準単位が一致しないことがあります。

ケース・袋・重量を、根拠がある場合だけ換算する
仮に、納品書が「2ケース」、規格が「1ケース6袋」なら、購入量は12袋と整理できます。さらに1袋の内容量が確認できれば、必要に応じて重量へ換算できます。しかし、入数が書かれていない2ケースを、いつもの入数だと決めつけて換算してはいけません。
野菜や肉などでは、個数で注文して重量で精算することもあります。数量欄の数字、単価欄の基準、明細金額がどう対応するかを、納品書や規格資料で確認します。小数点の見落としは、単価比較を大きく変える原因になります。
| 原本の記載例 | 確認する内容 | 未確認のまま行わない処理 |
|---|---|---|
| 2ケース | 一ケースの入数と内容量 | 袋数・重量への推測換算 |
| 3.5kg | 単価がkg当たりか、明細金額が一致するか | 小数点を省いた整数への修正 |
| 10P | Pの意味、商品規格、単価の単位 | 他商品のパック単価との比較 |
| 数量欄が空欄 | 原本、仕入先の資料、確認済みの取引条件 | 金額から無条件に数量を逆算 |
金額の確認と、単価比較の可否を分ける
金額が確定していても数量や単位が分からない明細は、仕入額の把握に使える場合と、商品単価の比較に使えない場合があります。両方を同じ「確認済み」にすると、未確認の数量を使った値上がり判定につながります。
店内の運用では、「金額確認済み・単価比較は保留」のように状態を分けておくと分かりやすくなります。比較対象は、同じ商品、同じ容量、同じ比較単位、同じ税の基準にそろえます。値引き条件が違う場合も、単純な単価差をそのまま値上がりと断定しません。
飲食店の納品書をAIでデータ化した後の税区分と重複確認
税や重複は、合計が合っているように見えても間違いが残りやすい部分です。金額を確定する前に、税込・税抜、税率の別、値引きや返品、同じ取引の再登録を点検します。
店舗の売上税率を、仕入れの税率へ流用しない
2026年11月2日の確認時点で、国税庁は標準税率10%、軽減税率8%を案内しており、酒類を除く飲食料品などが軽減税率の対象です。同じ仕入先から食品と対象外の物品を購入する場合、すべての行に一律の税率を設定するのは避けます。
判断の出発点は、対象取引日の制度と原本に記載された税区分です。店内飲食の売上に使う税率を、食材の購入にそのまま当てはめないでください。税制や経過措置は変わるため、個別の処理は経理担当者・税理士に確認します。
値引きについては、すでに値引後の金額が記載されているかを確認します。値引後金額を集計したうえで、同じ値引きを別のマイナス行でも引くと二重控除になります。返品や複数税率にまたがる調整が不明な場合も、AIに配分を推測させず確認待ちにします。
納品書と月末請求書を、別の仕入れとして足さない
一回の納品について、注文履歴、納品書、月末請求書がそろうことがあります。資料が三つあるからといって、仕入れが三回発生したわけではありません。何を計上の根拠とし、何を照合用の資料とするかを決めてください。
同じ資料の再送も、ファイル名が変わっただけで新しい取引になるわけではありません。店舗、仕入先、伝票の種類・番号、日付、金額、明細内容を組み合わせて確認します。番号がない資料や同日の同額取引は、金額の一致だけで重複と決めないことも重要です。
訂正版が届いた場合は、古い版を履歴として残しつつ、どの版を集計対象にするかを明確にします。誤登録を隠すために原本を消すのではなく、訂正理由と確認済みの版をたどれる状態を目指します。
飲食店の納品書をAIでデータ化して仕入れ集計につなげる
集計へ進める条件を決め、未確認の情報を混ぜないことが大切です。原本との合計照合、確認待ちの切り分け、商品別の集計という順番にすると、数字の違いを探しやすくなります。

登録した明細と原本の合計を照合する
商品行の金額を合計し、送料・値引き・税額などの扱いを確認したうえで、原本の合計と照合します。差があるときは、未読行、明細の二重取り込み、税込・税抜の混在、丸め処理などを一つずつ確認します。
合わない差額を「その他」で埋めると、読取漏れが見えなくなります。金額自体が読めない資料は、未計上額を0円とするのではなく「金額不明の資料が何件あるか」を残してください。確定した仕入額と、確認が終わっていない範囲を分けて報告します。
表計算で管理する場合は、仕入れ管理をエクセルで行う際の入力項目と確認手順も参考になります。入力用の原データを保ち、集計結果だけを修正しない運用が基本です。
仕入れナビFMは、確認した明細と原本の整理を支援する
当社の仕入れナビFMでは、請求書・納品書などのPDFや画像、CSVをもとに、店舗別・月別・商品別の仕入れ情報を整理します。登録した資料に基づく仕入額・購入量・価格変化を確認し、必要なときに原本へ戻る使い方を案内しています。
現行の仕入れ管理プラグインは、不鮮明な文字や不明値を確認待ちとし、数量・単位が未確認の明細を単価比較から分ける設計です。ただし、設定された処理があることと、自店のすべての帳票で正しく動くことは同じではありません。導入時には自店の資料で結果を確かめ、読み取り内容を原本と照合します。
仕入れナビFMは、在庫・棚卸し・会計仕訳・税務判断・会計ソフトへの自動連携を含むサービスではありません。仕入額や購入量は、実際に使った量や店内の在庫量とは異なります。会計処理まで一括で任せたい場合は、必要なシステムとの役割分担を別途確認してください。
取引情報の扱いとサービス選定時の注意点
納品書には、仕入先名や担当者の情報だけでなく、仕入単価などの取引情報も含まれます。読取機能の有無に加え、誰が資料を見られるか、何の目的で処理されるか、どこへ保存されるかを確認します。
導入前には、利用するAIサービスや接続先の利用規約・データ取扱条件、店舗内での共有範囲、原本と抽出データの保管先を点検してください。ツールが対応していても、社内ルールや仕入先との契約によって外部サービスへの入力が制限されることがあります。
また、データ化できたことと、税務上必要な保存が完了したことは別です。国税庁は電子帳簿等保存、スキャナ保存、電子取引を分けて案内しています。紙を撮影したケースと電子で受領したケースを混同せず、必要な保存方法を確認するまでは原本を廃棄しない運用が安全です。
ツール選びは、飲食店の仕入れ管理アプリの対応範囲を比較する考え方で整理しています。精度の宣伝文句だけでなく、不明点を確認する画面、修正履歴、原本参照、出力項目を確認しましょう。
よくある質問と導入前のチェック
納品書のAIデータ化を始める前に、入力方法、確認担当、不明値の扱いを決めておくと運用を整理しやすくなります。導入時に迷いやすい点を、ここまでの手順に沿って確認しましょう。
スマートフォンの写真だけでも始められますか?
対応するサービスであれば写真を入力に使えます。ただし、画像形式・容量・枚数の制限はサービスごとに異なります。全体が写り、小さい数字まで読めるかを確認し、原PDFがある場合はその利用を検討してください。
手書きの納品書も、AIなら正しく読めますか?
必ず正しく読めるとはいえません。手書きへの対応が案内されているサービスでも、不鮮明な字や略称は誤認識される場合があります。読み取れない項目を埋めず、原本や仕入先へ確認する工程を残します。
数量が読めなくても仕入額を集計できますか?
金額と取引の内容が確定していれば、数量未確認を明示したうえで金額を集計する運用は考えられます。ただし、数量や単位が確定するまで、その明細を単価比較に使わないでください。金額や重複の確認が終わらない場合は計上自体を保留します。
納品書のデータがあれば請求書は確認不要ですか?
不要とはいえません。請求時の値引き・返品・調整や、納品書の取り込み漏れがないかを確認するために照合が必要です。同じ取引を二重計上しないよう、納品書と請求書の役割を決めます。
最初の一回は何を確認すればよいですか?
一つの仕入先の少量の資料で、原本への参照、明細の欠落、数量・単位、税区分、重複、合計の一致を順に確認します。訂正したときに再集計へ反映されるか、不明値が確認待ちとして見えるかまで確かめると、日々の運用を決めやすくなります。
まとめ: 飲食店の納品書をAIでデータ化するときは、読み取りやすい原本を用意し、抽出結果を確かめてから集計します。数量・単位が不明なら単価比較を、金額・重複が不明なら計上を止めるように、保留する範囲を具体的に決めましょう。処理した枚数より、原本に戻って根拠を説明できる明細を増やすことが、仕入れ管理の土台になります。
出典・参考情報
- リコー「納品書の処理はAIにお任せ!クラウド型OCRソリューション」
- リコー「RICOH 受領納品書サービス」
- 国税庁「No.6102 消費税の軽減税率制度」
- 国税庁「電子帳簿保存法関係」
- 株式会社エヌ・ケーパートナーズ「仕入れナビFM」
情報確認日:2026年11月2日。手順・チェック項目・換算例は、公式情報を踏まえた編集部の運用提案です。仮の計算例であり、実店舗の実績ではありません。税務上の個別判断は経理担当者・税理士へ確認してください。