飲食店の原価率は、売上に対して原価がどれくらいかかったかを示す割合です。ただし、「今月の仕入額を売上で割った数字」と「在庫を反映した食材原価率」は一致するとは限りません。まず、何を原価に含め、どの期間の売上と比べているかをそろえる必要があります。
この記事では、小規模な飲食店の経営者・店長に向けて、原価率の意味、月次の計算方法、仕入率との違い、公的統計を目安として読む際の注意点を整理します。「30%なら必ず適正」と決めつけず、自店の数字を同じ条件で比較するための基本を確認しましょう。
飲食店の原価率とは|売上に対する原価の割合
飲食店の原価率は、原価を売上で割って百分率にしたものです。食材だけを見るのか、会計上の売上原価を見るのかによって、同じ「原価率」でも数字の意味が変わります。
基本の式は、原価率(%)=原価÷売上×100です。分子が原価、分母が売上に当たります。数字を共有するときは、「食材原価率」「食材・飲料原価率」など、対象の費用が分かる名称を添えると誤解を減らせます。
月次の実際原価率と一品の標準原価率を分ける
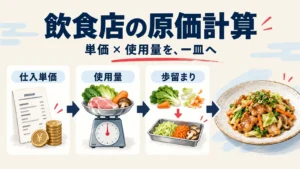
月次の食材原価率は、店舗の一定期間の売上と、棚卸を反映した原価を比べる指標です。一方、一品の標準原価率は、決めたレシピと単価から求めた一食分の食材費を、その料理の販売価格で割ります。
日本フードサービス協会の店舗運営教材でも、個別メニューの標準原価率と月次の実際原価率は別の計算として整理されています。レシピ上は30%でも、店舗全体の実績が同じになるとは限りません。売れるメニューの構成、単価の更新、実際の使用量などが関係するためです。
| 見たい数字 | 分子と分母 | 主な用途 |
|---|---|---|
| 月次の食材原価率 | 月の食材原価÷月の売上 | 店舗の月ごとの実績を比較する |
| 一品の標準原価率 | 一食分の標準食材費÷その料理の価格 | レシピと価格の関係を確認する |
| 会計上の売上原価率 | 決算等の売上原価÷売上高 | 会計資料の粗利益との関係を見る |
この表は使い分けを示したものです。会計上の科目範囲と、店舗で管理する食材費の範囲が同じかどうかは、実際の帳簿で確認します。
飲食店の原価率を計算する式と架空例
月次の食材原価率を出すには、先に月初・月末の在庫を反映した食材原価を求め、その金額を同じ月の売上で割ります。仕入額だけで計算を終えないことがポイントです。
月の食材原価=月初棚卸額+当月仕入額−月末棚卸額
食材原価率(%)=月の食材原価÷当月売上×100
月初棚卸額は前月末から持ち越した在庫の金額です。月末棚卸額は当月末に残っている在庫を、決めた評価方法で金額にしたものです。数量だけでなく、金額に換算して計算へ入れます。

架空の店舗では「70万円÷200万円=35%」
以下は計算の仕組みを示す架空例です。すべて同じ店舗・同じ月の税抜金額で、仕入額には返品・値引きを反映済みとします。店舗間移動や用途別の振替などはない、単純化した条件です。
| 項目 | 金額 |
|---|---|
| 当月売上 | 2,000,000円 |
| 月初棚卸額 | 180,000円 |
| 当月仕入額 | 720,000円 |
| 月末棚卸額 | 200,000円 |
食材原価は、180,000円+720,000円−200,000円=700,000円です。したがって、700,000円÷2,000,000円×100=35%となります。この35%は教材用の計算結果であり、おすすめの水準や実店舗の改善実績ではありません。
実務では、店間移動、まかない、他用途への振替などをどう扱うかも、管理目的と経理処理に合わせて確認します。基本式が合っていても、入力範囲が月によって変わると比較しにくくなります。
売上がゼロ、または期間がずれている場合は比較しない
売上がゼロの月は、売上を分母にした原価率を通常の方法では計算できません。「原価率0%」として処理すると、原価が発生していないように見えるため注意が必要です。
また、月末締めの売上と、別の締め期間の仕入額をそのまま合わせると、対応する期間がずれます。帳票の発行日だけで判断せず、どの月の取引として計上した数字なのかを確かめてください。
飲食店の原価率と仕入率は同じではない
仕入率は当月の購入額を売上で割る数字で、月次の食材原価率は在庫の増減を反映します。買った食材がすべて同じ月に使われるわけではないため、両者には差が出ます。
先ほどの架空例で仕入率を求めると、720,000円÷2,000,000円×100=36%です。食材原価率は35%なので、差は1ポイントあります。これは、月初18万円に対して月末20万円となり、在庫が2万円増えた条件によるものです。

まとめ買いと在庫の取り崩しで見え方が変わる
月末に翌月分をまとめて買うと、当月の仕入額が増えても、使わずに残った分は月末在庫へ回ります。反対に、前月までの在庫を使えば、当月の仕入額が少なくても料理の提供は続けられます。
つまり、仕入率が上がっただけでは「食材の使い過ぎ」とは言えません。仕入率が下がっていても、在庫を取り崩しているだけなら、原価の低下を意味しない場合があります。購入実績を見る数字と、当月の原価を見る数字を混同しないことが大切です。
| 確認したいこと | 先に見る数字 | 併せて見るもの |
|---|---|---|
| 今月いくら購入したか | 当月仕入額・仕入率 | 購入日、商品、返品・値引き |
| 売上に対する当月の食材原価 | 棚卸反映後の食材原価率 | 月初・月末の在庫金額 |
| 資金がいつ出ていくか | 支払予定額・支払日 | 締め日、支払条件、未払分 |
購入日と支払日も別の概念です。原価率は資金繰り表の代わりにはならないため、支払額をそのまま当月の原価へ置き換えないようにします。
飲食店の原価率の平均・目安を公的統計で確認する
公的統計は比較の出発点になりますが、その平均値が自店の適正値を決めるわけではありません。対象業態と調査条件を読み、食材だけの原価率と会計上の売上原価率を分けて使います。
日本政策金融公庫の「小企業の経営指標調査」では、2026年8月掲載の2025年度調査として、飲食店・宿泊業の指標が公開されています。以下は、掲載された売上高総利益率から、100−売上高総利益率で売上原価率相当を編集部が計算したものです。原資料に「食材原価率の理想値」として掲載された数字ではありません。
| 業種 | 調査対象企業数 | 売上高総利益率の平均 | 売上原価率相当・編集部計算 |
|---|---|---|---|
| 一般飲食店 | 464社 | 65.0% | 35.0% |
| そば・うどん店 | 26社 | 69.4% | 30.6% |
| すし店 | 37社 | 58.9% | 41.1% |
出典は同公庫「小企業の経営指標調査 2025年度調査 飲食店・宿泊業」。対象は同公庫国民生活事業の融資先法人のうち従業者50人未満などの条件を満たす企業で、平均は各企業の指標の単純平均です。全国の飲食店をすべて集計した数字でも、2026年10月の仕入価格を直接示す数字でもありません。
「平均より低い=良い店」とは限らない
表の違いから確認できるのは、業種や対象企業によって数値が異なることです。細かな業種では対象数も少なくなります。似ていない業態の数字をそのまま目標にすると、料理の構成や販売価格の違いを見落とします。
たとえば、食材の価値を前面に出す店と、調理・接客に人手をかける店では、費用の配分が同じとは限りません。自店の目安を決めるときは、原価率だけを下げるのではなく、売上、粗利益額、必要な人員、家賃などを合わせて検討します。
飲食店の原価率を比べる前にそろえる条件
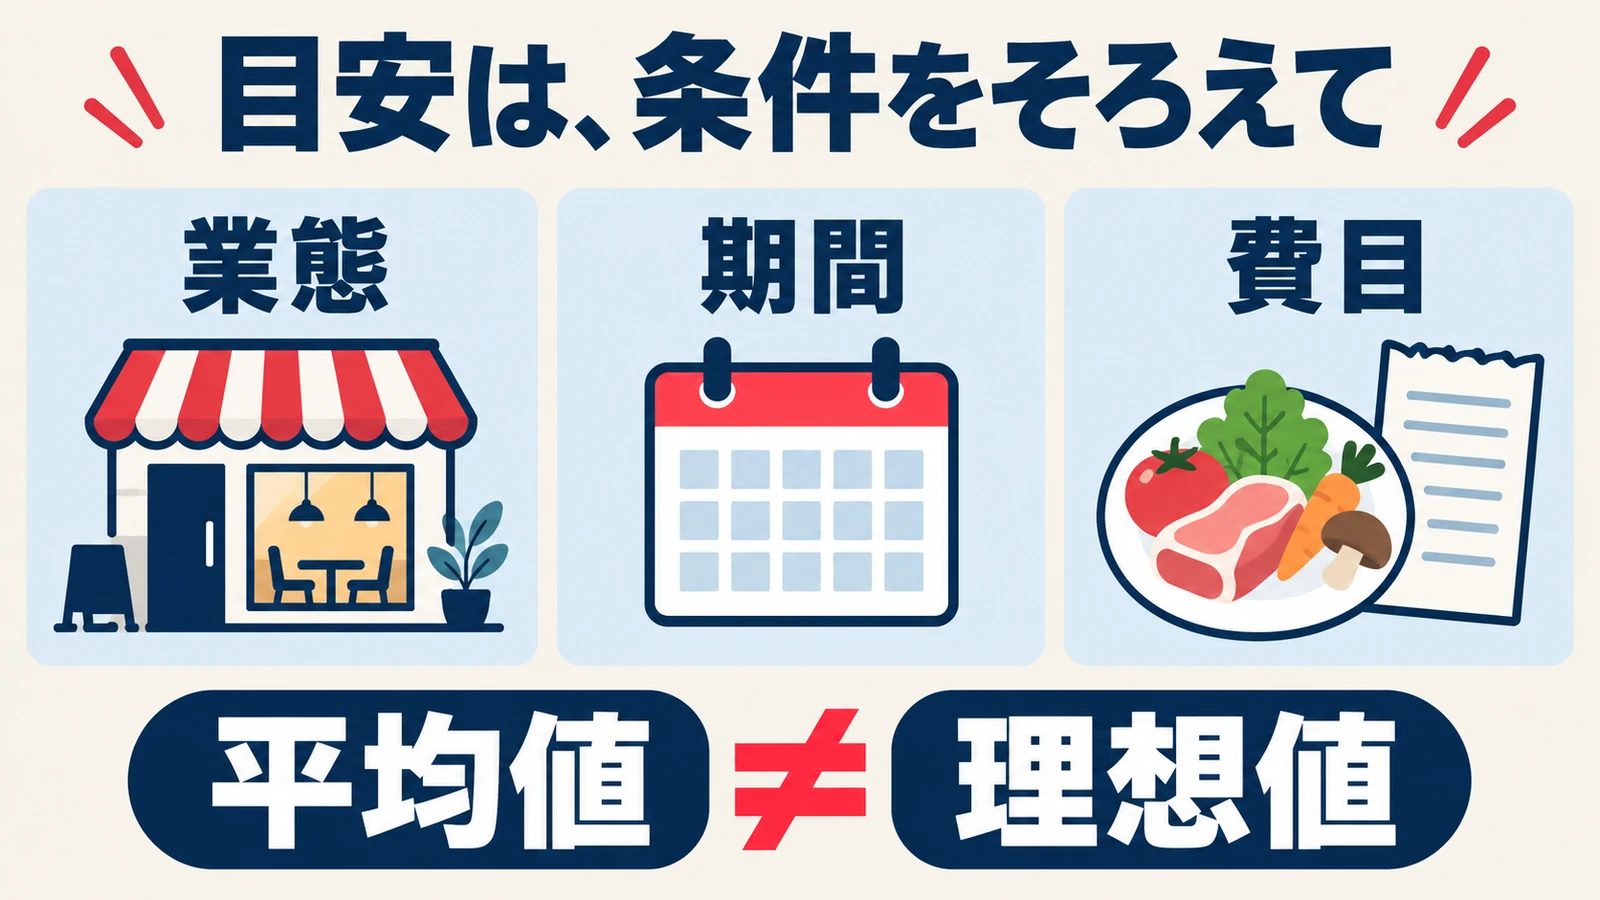
原価率を比較する前に、業態、期間、費目、税込・税抜の扱いをそろえます。比率だけを書き出すより、計算条件と元の金額を残すほうが、変化の理由を追いやすくなります。
比較メモには「何を割ったか」を残す
| 確認項目 | 確認する内容 |
|---|---|
| 対象 | 1店舗か複数店舗か、全メニューか一部か |
| 期間 | 同じ月・同じ締め期間か、営業日数に違いはないか |
| 分子の範囲 | 食材だけか、飲料・包材なども含むか |
| 分母の範囲 | 分子と対応する売上か、値引き・返品の反映はそろっているか |
| 金額の基準 | 税込と税抜を混在させていないか |
| 在庫の扱い | 棚卸日・評価方法・対象品が継続しているか |
国税庁は、税込経理方式と税抜経理方式で、消費税等を売上・仕入等の金額に含めるかどうかが異なることを説明しています。ここでは方式の選択を勧めるのではなく、自店の経理方針を確認して計算条件を統一します。会計・税務上の処理は税理士などに確認してください。
月次の表には、「食材のみ・税抜・全メニュー売上・月末棚卸反映」のような短い注記を付けると、後から数字を読む人にも前提が伝わります。担当者が変わっても意味が変わらない記録を目指しましょう。
複数メニューの原価率を単純平均しない
店舗全体の原価率を考える際は、各メニューの率を足して品目数で割るのではなく、対応する原価の合計を売上の合計で割ります。
架空例として、税抜価格1,000円・食材費300円の料理Aと、税抜価格2,000円・食材費800円の料理Bが1食ずつ売れたとします。個別の率は30%と40%ですが、合計は1,100円÷3,000円×100で約36.7%です。単純平均の35%とは異なります。売れる数量や価格の構成によって、全体の数字への影響が変わるためです。
この計算はメニューの組み合わせを理解するための例であり、棚卸を反映した店舗の月次実績そのものではありません。理論上の集計と実際の月次原価率は、分けて管理します。
飲食店の原価率だけでは利益を判断できない
原価率は重要な指標ですが、それだけで利益や経営状態は決まりません。割合の変化と、残る金額の変化をセットで確認する必要があります。
月次の架空例では、売上200万円から食材原価70万円を引くと130万円が残ります。しかし、ここから人件費、家賃、水道光熱費などを賄うため、130万円をそのまま営業利益や手取りとは呼べません。
また、率だけが同じでも、売上の規模が違えば残る額も変わります。食材原価率35%なら、売上200万円では食材費控除後130万円、売上160万円では104万円です。いずれも架空の単純計算で、他の費用はまだ差し引いていません。原価率が維持されていても、利益が維持されるとは限らないことが分かります。
数字が動いたら、原因を一つに決めつけない
原価率の上昇には、仕入単価や販売構成の変化だけでなく、記録の欠落や棚卸の入力違いが関係する可能性もあります。率を見ただけで値上がりや廃棄が原因と断定するのは避けましょう。
先ほどの例で、月末在庫20万円を誤って18万円と入力すると、食材原価は72万円、原価率は36%になります。入力が2万円違うだけで1ポイント変わる計算です。実際の仕入値が上がったわけではないため、原本や棚卸表との照合が先になります。
月次の確認を誰がどの順に行うかは、公開済みの飲食店の原価管理を月次で進める手順で整理しています。本記事では、まず数字の意味と計算条件を押さえてください。
原価率の基礎になる仕入れデータを整理する
原価率の計算には、売上や棚卸だけでなく、対象月の仕入額を追える状態が必要です。ただし、購入データを整理しただけでは、実際の使用量や月末在庫までは分かりません。
まず、請求書・納品書・注文履歴のどれを根拠に集計するかを決め、同じ取引を重ねて数えないようにします。商品名、購入量、金額、対象店舗・月、原本への参照先があると、「この金額はどの帳票から来たのか」を確認しやすくなります。
この土台づくりを支援する選択肢として、当メディア運営会社の自社サービス「仕入れナビFM」があります。請求書・納品書・注文履歴などをもとに、店舗別・月別・商品別の仕入額や購入量を整理し、比較可能な単位での価格変化の確認を支援するサービスです。
一方で、在庫管理・棚卸・会計仕訳・税務判断・レシピ原価の自動計算を行うものではありません。登録された購入実績と、実使用量や在庫量は別の情報です。読取・整理された内容は利用者が原本と照合し、売上や棚卸の記録と組み合わせて使います。
仕入れデータをまとめる部分から整えたい場合は、自社サービス「仕入れナビFM」の対応範囲と利用条件を確認してください。料金や外部サービスの条件は、案内ページの最新表示を確認できます。
例えば、前月より仕入額が増えたときは、購入量が増えたのか、同じ規格の単価が変わったのかを明細で確かめます。仕入れナビFMで購入記録の整理を補助し、売上と月初・月末の棚卸額は別に確認する、と分担すれば、仕入率と食材原価率を混同せずに見直せます。
飲食店の原価率についてよくある質問
原価率で迷ったときは、目安の数字を探す前に、分子・分母・期間が一致しているかを確認すると整理しやすくなります。
原価率は30%にすればよいですか?
全ての飲食店に当てはまる目標とは言えません。業態、販売価格、メニュー構成、人件費や固定費によって、必要な利益のつくり方は異なります。統計の平均値と、自店が計画する目標値も別物です。
仕入額を売上で割るだけではいけませんか?
購入額の割合を把握する用途なら、仕入率として使えます。ただし、月初・月末在庫を反映した月次の食材原価率とは区別してください。まとめ買いや在庫の取り崩しがある月ほど、同じ意味では読めません。
飲料や容器代も原価率に含めますか?
何を見たいかに応じて管理範囲を決め、名称と分母の売上範囲を合わせます。食材だけの率と、飲料・包材まで含む率を同じ表で無条件に比べないことが大切です。帳簿上の科目処理は自店の経理方針を確認します。
原価率が1%上がった、という表現は正確ですか?
35%から36%への変化を示すなら、「1ポイント上がった」と書くと明確です。「1%上がった」だけでは、割合の差なのか元の値に対する増加率なのかが曖昧になります。月次報告では、元の率と変更後の率も併記しましょう。
棚卸がまだ終わっていない月はどうしますか?
仕入率などの暫定指標を確認することはできますが、棚卸未反映の数値を確定した実際原価率として扱わないようにします。「仮集計」「棚卸未反映」と明記し、確定後の数字と見分けられる状態にしておきます。
まとめ|飲食店の原価率は計算条件と業態をそろえて読む
飲食店の原価率を読む際は、「いくら買ったか」と「当月の原価がいくらか」を分けることが出発点です。月次の食材原価率は、月初棚卸額と仕入額から月末棚卸額を引き、同じ月の売上で割って求めます。
公的統計は参考になりますが、平均値は理想値ではありません。対象業態や費目、税込・税抜などをそろえ、原価率と金額の両方を見ることで、自店の変化を読み違えにくくなります。
最初の一歩は、直近の1か月について、売上・仕入・月初月末在庫の金額と根拠を並べることです。率を計算したら、何を含めた数字かを書き添えておきましょう。
出典・参考情報
以下の公式資料・公式ページを2026年10月25日に確認しました。統計値は原資料と区別して編集部計算を表示し、本文の計算例は実在店の実績ではない架空例です。