飲食店の原価率を下げるには、食材を一律に安いものへ替えるのではなく、仕入単価、食材ロス、売れているメニューの構成を分けて確認することが出発点です。原因に合う施策を一つずつ試し、原価率だけでなく粗利益額や料理の品質がどう変わったかを見て判断します。
食材の値上がりが続く一方で、量を減らせばお客様の満足度が気になる、仕入れ先を替える時間もない。そんな店長・経営者に向けて、見直す順番と小さく試す方法を整理します。月次集計の作り方ではなく、集めた数字から「次に何を変えるか」を決めるための記事です。
飲食店の原価率を下げるには、まず高くなった原因を分ける
最初に確認したいのは、原価率が高いことそのものよりも、どの要因で変わったかです。同じ率の上昇でも、仕入価格の変化と売れ筋の変化では必要な対策が異なります。
仕入額の増加と食材原価の増加を同一視しない
月末にまとめ買いした月は、仕入額が増えても、すべてをその月の料理に使ったとは限りません。食材原価を見る際は、期首の在庫に当期の仕入れを加え、期末に残る在庫を差し引く考え方が基本になります。売上と原価の対象期間や税込・税抜の基準をそろえ、棚卸しの漏れも先に確認しましょう。
仕入額を売上で割った数値だけを見て、すぐに「廃棄が増えた」と決めつけないことが大切です。計算と月次確認の土台は、飲食店の原価管理で仕入れ・在庫・使用量を分ける方法で解説しています。個別の会計処理は、必要に応じて税理士などへ確認してください。
改善対象を三つに分けて絞る
以下は施策を選ぶための整理表です。原因がまだ分からない段階では、対策欄を実行する前に、確認欄の記録をそろえます。
| 改善対象 | 先に確認するもの | 対策の候補 |
|---|---|---|
| 仕入単価 | 同じ商品・規格・数量単位の価格差 | 条件をそろえた見積もり、規格や発注単位の再検討 |
| 食材ロス・使いすぎ | 期限切れ、作りすぎ、盛りすぎ等の記録 | 仕込み量や提供量の基準、発注頻度の調整 |
| 販売構成・価格 | 商品別の売上、販売数、標準の食材原価 | メニュー構成、案内方法、価格の再検討 |
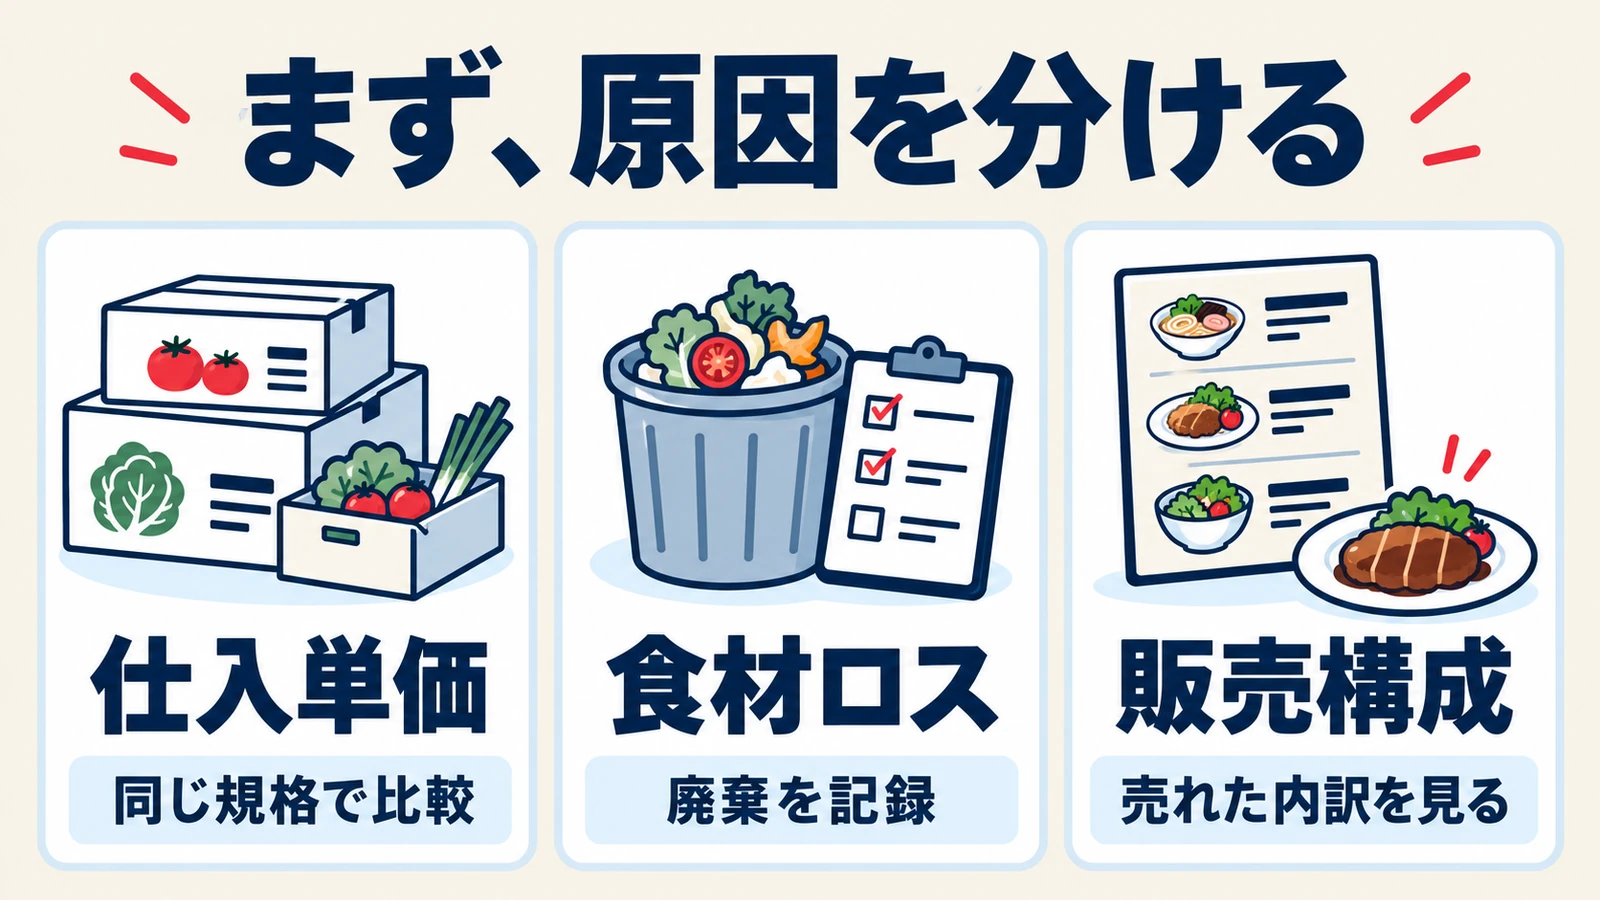
たとえば、単価が変わっていないのに原価率が上がったなら、値下げ交渉だけで解決しようとせず、食材の使い方や販売内訳も見ます。一方、単価が上がった商品が少数に限られるなら、全商品を調べ直すより対象を絞った確認が現実的です。
なお、記録上の差がすべて廃棄を表すわけではありません。棚卸しの数え違い、入力漏れ、まかないや試作の扱いなど、記録方法の違いでも差は生まれます。「原因不明」の欄を設け、根拠がない分をロスへ押し込まないようにします。
飲食店の原価率を下げるには、仕入単価を同じ条件で比較する
仕入れの見直しでは、表示価格の安さよりも、現在と候補の条件が同じかを優先します。規格や配送条件が違えば、単価差だけでは判断できません。
比較する商品を購入実績から選ぶ
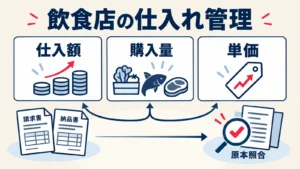
まず、仕入額が大きい商品や、同じ条件で価格が上がった候補を選びます。「高そうに感じるもの」だけを探すよりも、購入量と単価を組み合わせる方が検討対象を絞りやすくなります。
見積もりを取る前に、品名、規格、入数、基準となる数量単位、最近の購入量、現在の価格をまとめましょう。箱単位とキログラム単位を混ぜたり、税込と税抜を比べたりすると、差の大きさを誤認します。帳票から比較可能な情報をそろえる手順は、飲食店の仕入れ管理の進め方を参照してください。
単価差による試算と、実際の改善額を分ける
説明用の架空例として、同規格の食材を税抜1kg当たり1,000円で40kg購入する場合と、940円で同量を購入する場合を考えます。単価差60円に40kgを掛けた2,400円は、同条件を前提にした購入額の差です。
これは原価率が何ポイント下がるかを示す数値でも、そのまま確定する利益増でもありません。送料、最低発注量、未使用在庫、加工の手間、実際の販売量などが変われば結果も変わります。見積もり段階では「比較条件を固定した試算」と明記し、導入後の実績と混ぜないようにします。
安い規格への変更は試食と現場確認を挟む
大容量ほど使い切れずに残るなら、単価が安くても採用しない判断があります。下処理済みの食材と未処理の食材も、購入単価だけでなく、使える部分の量や作業時間を確認する必要があります。
変更前に、必要な品質、保存できる量、配送の曜日・時間、欠品時の対応を確認し、小口で調理と提供を試します。仕入れ先との関係も含めて判断し、価格だけを理由に一斉に切り替えることは避けましょう。
飲食店の原価率を下げるには、ロスが出る場面を記録する
ロス対策は、廃棄の総量だけでなく「いつ、何が、なぜ残ったか」を分けると具体化します。保存中の期限切れと営業終了後の作りすぎでは、見直す工程が違うためです。
発生場所ごとに対策を変える
| 記録する場面 | 確認する内容 | 小さく試す対策 |
|---|---|---|
| 納品・保管 | 入荷量、残量、期限、保存状態 | 発注量・納品頻度の調整、先に使う食材の見える化 |
| 仕込み | 仕込んだ量、残った量、曜日や予約状況 | 一括仕込みの量を見直し、追加仕込みの可否を検討 |
| 盛り付け | 基準量と実際の提供量のばらつき | 計量器具や盛り付け見本をそろえる |
| 提供後 | 食べ残しの多い料理や量への要望 | 小盛りの選択肢や注文時の量の案内を検討 |
この表は店舗で試す案であり、どの対策でも必ず原価が下がるというものではありません。たとえば仕込みを細かく分けると、提供待ちや作業回数が増える場合があります。廃棄量とともに現場の負担も確認します。
品質や安全を下げる削減は選ばない
盛り付けの基準を統一することと、説明せずに量を減らすことは別です。量や食材を変更する場合は、料理の価値や表示内容と整合するかを確認しましょう。残り物の無理な転用や保存期間の延長を、原価対策として優先してはいけません。
厚生労働省は食品ロス対策として、小盛りなど食べきれる量の工夫を案内しています。持ち帰りを一律に促すのではなく、まず店内で無理なく食べきれる選択肢を検討する方法があります。衛生管理に必要な条件は守ったうえで取り組みます。
記録を始める際は、全食材を細かく追う必要はありません。残りやすい食材や一つの仕込み工程に対象を絞り、理由を短く残す運用から始めると、対策と結果を結び付けやすくなります。
飲食店の原価率を下げるには、販売構成と粗利益額も見る
食材の使い方が変わらなくても、原価率の高いメニューが多く売れれば、店全体の率は変わり得ます。商品ごとの率を単純に平均せず、実際の販売数と売上構成を確認します。
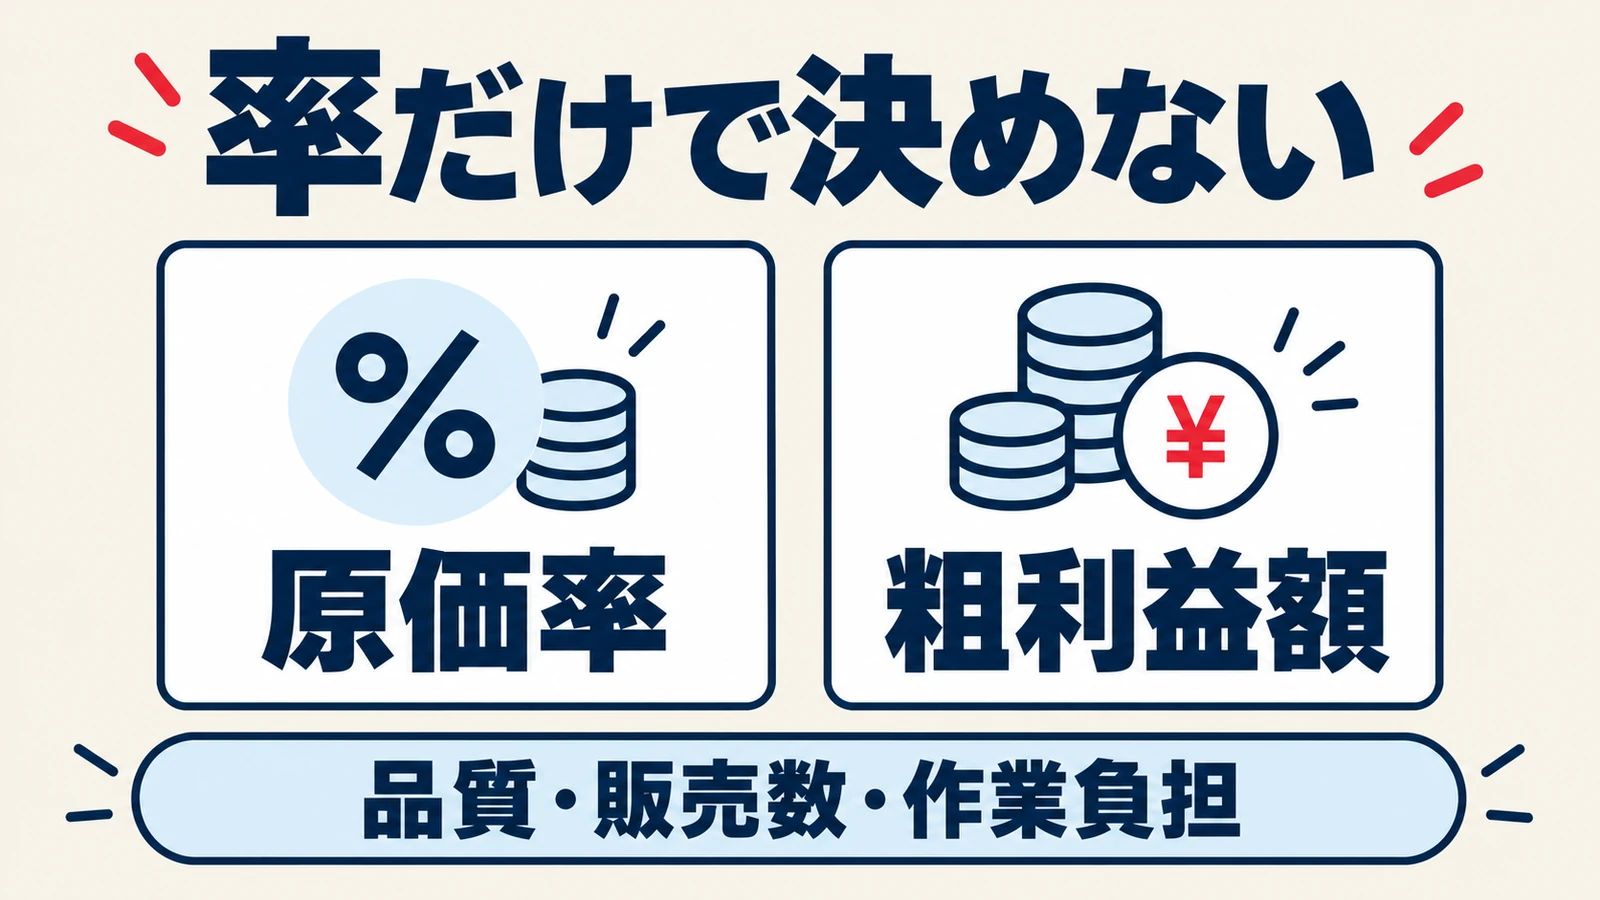
原価率が低い商品だけを売ればよいわけではない
ここでいう粗利益額は、売上から食材原価を差し引いた金額です。人件費や家賃、光熱費などを引いた最終的な利益とは区別します。
架空の比較例では、税抜売価1,100円・食材原価330円の料理は原価率30%、差額は770円です。税抜売価1,400円・食材原価490円なら原価率35%、差額は910円となります。後者は率が高くても、1食当たりに残る金額は大きくなります。
ただし、これだけで後者を推奨できるわけではありません。販売数、調理にかかる時間、他の料理との組み合わせ、お客様の選びやすさが異なるからです。率だけを下げようとして、売上や粗利益の総額が落ちる変更になっていないかを確かめます。
メニューと価格は役割を決めて見直す
商品別に「よく選ばれる」「粗利益額を確保しやすい」「調理負担が大きい」などの特徴を整理します。食材を共通利用できるメニューへ組み替える、案内する料理を変える、販売頻度の低い品を整理する、といった案を検討できます。
もっとも、共通食材へ寄せすぎて店の特徴が薄れたり、選択肢が減りすぎたりすれば、別の問題が生じます。看板商品は原価率だけで削らず、来店理由としての役割も含めて判断しましょう。
価格の見直しが必要な場合も、一律改定だけが選択肢ではありません。食材以外の費用も把握したうえで、対象商品や量の選択肢、セットの組み方を検討します。改定後は販売数や客単価に加え、お客様の反応を確認し、単に率が改善しただけで成功と決めないことが重要です。
飲食店の原価率を下げるには、一つずつ試して採否を決める
候補が複数あるときは、影響が大きそうで、条件を確認でき、元に戻しやすい施策から試します。仕入れ先、分量、売価を同時に変えると、どの変更が結果につながったのか分かりにくくなります。
優先順位は期待額だけで決めない
施策ごとに、次の四点を短く書き出します。精密な順位付けができなくても、根拠が弱い案と試せる案を分ける助けになります。
- 対象と理由:どの商品・工程で、どの記録から問題を考えたか
- 見込める変化:単価差や廃棄量など、比較できる数字はあるか
- 実行の負担:追加の作業、配送や保管の制約、品質への影響は何か
- 戻す条件:欠品、提供遅れ、品質低下など、何が起きたら中止するか
たとえば購入額の差が見込めても、受け取りのために勤務時間を延ばす必要があるなら、その負担も判断材料です。原価率の改善だけを目標にすると、別の費用が増える変更を見落としかねません。
比べる条件・担当者・判断日を先に決める
試行前には、変更する一項目、対象期間、記録する数字、確認担当者、採否を決める日を決めます。試行期間は一律に決めず、その食材の発注・消費の周期を踏まえ、比較に必要な販売機会が含まれるように設定します。
前後を比べる際は、曜日構成や営業日数、予約、天候、イベント、売れたメニューなどの違いも残します。完全に同じ条件にできない場合は、「改善したように見えるが、販売構成も変わった」といった留保を付けて判断する方が適切です。
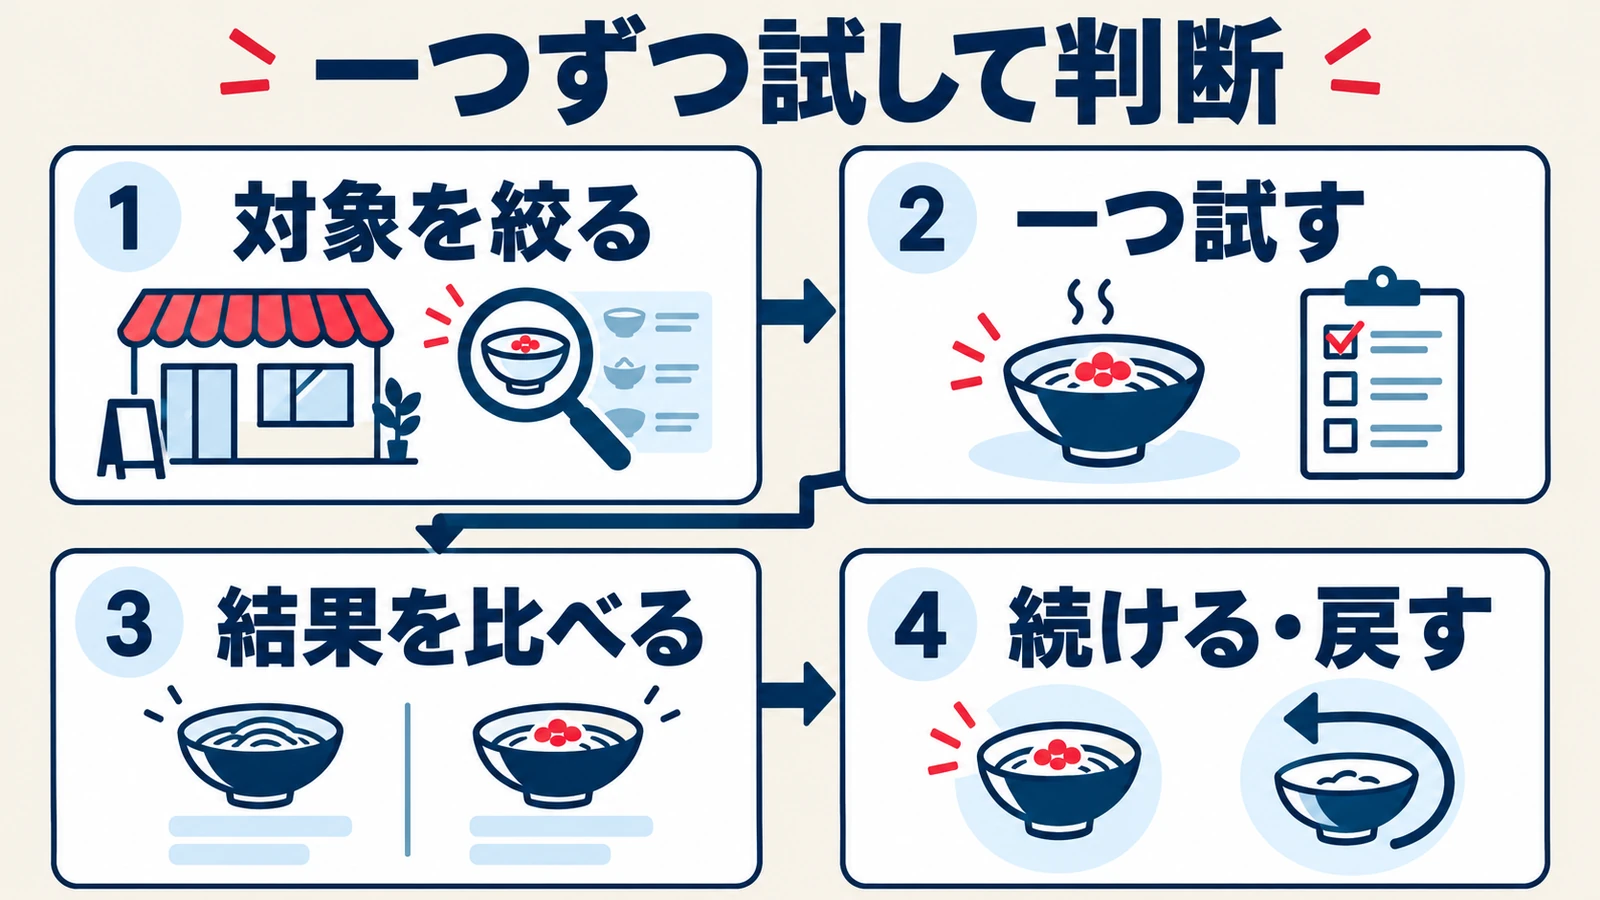
確認する項目は、原価率、粗利益額、廃棄や購入額、品質、欠品・提供待ち、作業負担から施策に合うものを選びます。全項目を複雑な点数にする必要はありません。「続ける」「条件を変えて再試行」「元に戻す」のいずれかを理由付きで残せば、次の判断に使えます。
仕入れナビFMで見直しに使う購入実績を整える
単価を比較しようとしても、帳票が散らばり、購入量や規格がそろっていなければ準備に時間がかかります。この段階で使う情報整理の補助として、当メディアの運営会社である株式会社エヌ・ケーパートナーズが提供する「仕入れナビFM」があります。以下は自社サービスの案内です。
仕入れナビFMは、請求書・納品書・注文履歴のPDF、画像、CSVなどから仕入れ明細を整理し、利用者が内容を確認したうえで、店舗別・月別・商品別の購入実績や比較可能な価格変化の候補を確認するためのサービスです。値上がり候補と最近の購入量をまとめ、見積もりを依頼する前の資料作りを補助します。
一方、購入量は実際の使用量や在庫量ではありません。在庫管理、棚卸し、レシピ原価の自動計算、会計仕訳、税務判断を行うものではなく、原価率の改善を保証するサービスでもありません。仕入れ先への問い合わせ、交渉、発注は利用者自身が行います。
利用には対応するChatGPT有料プランやGoogleアカウント、必要なプラグインを追加・接続できる環境などの条件があります。「導入すれば原価率が下がる」と考えるのではなく、まず比較に使う購入実績を整えたい場合の選択肢として検討してください。
見直しの候補を決める前に、まずは一店舗・一か月分の帳票から、よく買う商品の規格・購入量・現単価をそろえてみましょう。仕入れナビFMは、その比較資料を準備する工程を支援します。整理した数字をもとに品質や配送条件を確かめ、変更後の結果は店舗側で検証します。
飲食店の原価率を下げるには何から始める?よくある質問
取り組みの順番は、店の記録と原因によって変わります。よくある迷いに対して、数字の見方と判断の基準を整理します。
原価率は何%まで下げればよいですか?
すべての店に共通する正解の率を置くことはできません。料理の価格、売れる構成、サービス形態、食材以外の費用が異なるためです。自店で必要な粗利益額を確保できるかを確認し、他店の率だけを追わないようにしましょう。
最初に仕入れ先を変えるべきですか?
単価上昇が主因と確認できるまでは、切り替えを急ぐ必要はありません。まず同規格で比較し、現在の仕入れ先にも条件を確認する方法があります。候補が見つかっても、品質、使い切れる数量、配送や作業への影響を試してから判断します。
食材の量を減らせば、すぐ改善しますか?
量を減らしても、販売数の減少や満足度の低下で粗利益額が落ちる可能性があります。最初は提供量のばらつきと基準を確認しましょう。小盛りなど選択肢を設ける場合も、価格や案内との整合を含めて検討します。
売上が増えたのに原価率も上がったのはなぜですか?
原価率の高い料理が多く売れた、食材の単価が上がった、仕込み量や記録条件が変わった、といった可能性があります。売上増だけでは原因を特定できません。商品別の販売数・単価と食材の記録を分けて確認します。
ツールを入れれば原価率は自動で下がりますか?
情報が整理されても、それだけで改善が確定するわけではありません。記録を確認し、施策を選び、現場で試して評価する工程が必要です。購入明細を整理する機能と、在庫・使用量・レシピ原価を管理する機能も区別して選びましょう。
まとめ|飲食店の原価率を下げるには、利益と品質を一緒に確認する
原価率を見直す第一歩は、仕入単価、食材ロス、販売構成を分けて、確認できる原因から手を付けることです。率の低下だけでなく、粗利益額、料理の品質、現場の負担も合わせて見れば、採用すべき施策を判断しやすくなります。
まずは気になる商品や工程を一つ選び、比較に必要な記録を集めてください。そのうえで一項目だけ変え、条件と判断日を残して試します。購入明細や単価の整理と、店舗での施策選択・検証を分けて進めることが、無理のない改善につながります。
出典・参考情報
情報確認日:2026年10月25日。以下の一次情報を参考に、施策の選び方と試行手順を編集部で整理しています。本文の数値例は説明用の架空例で、特定店舗の実績や改善保証ではありません。